今年秋天,全球货币政策集体收紧,让第四季度即将到来的冬季更加寒冷。9月16日,美联储再加息25个基点,政策利率区间来到3.75%~4.00%,上一次加息还是三年前。
美联储不是孤例,欧洲央行把利率加到了2.50%,日本央行同样在这两个月连续加息,当前政策利率1.25%。8月之后,全球已有10家央行加息,流动性紧缩成了第四季度的共同背景。而另一方面,AI没有随着银根收紧而熄火,Meta的Muse、OpenAI的GPT-6相继落地,产业革命的边界又往外拓展。
全球央行进入加息周期,使资本市场再添霜雪,然而AI的进化不断拓展着边界,让人激动人心。
这就是RKX对第四季度的定调。
四季度的通胀依然会很顽固
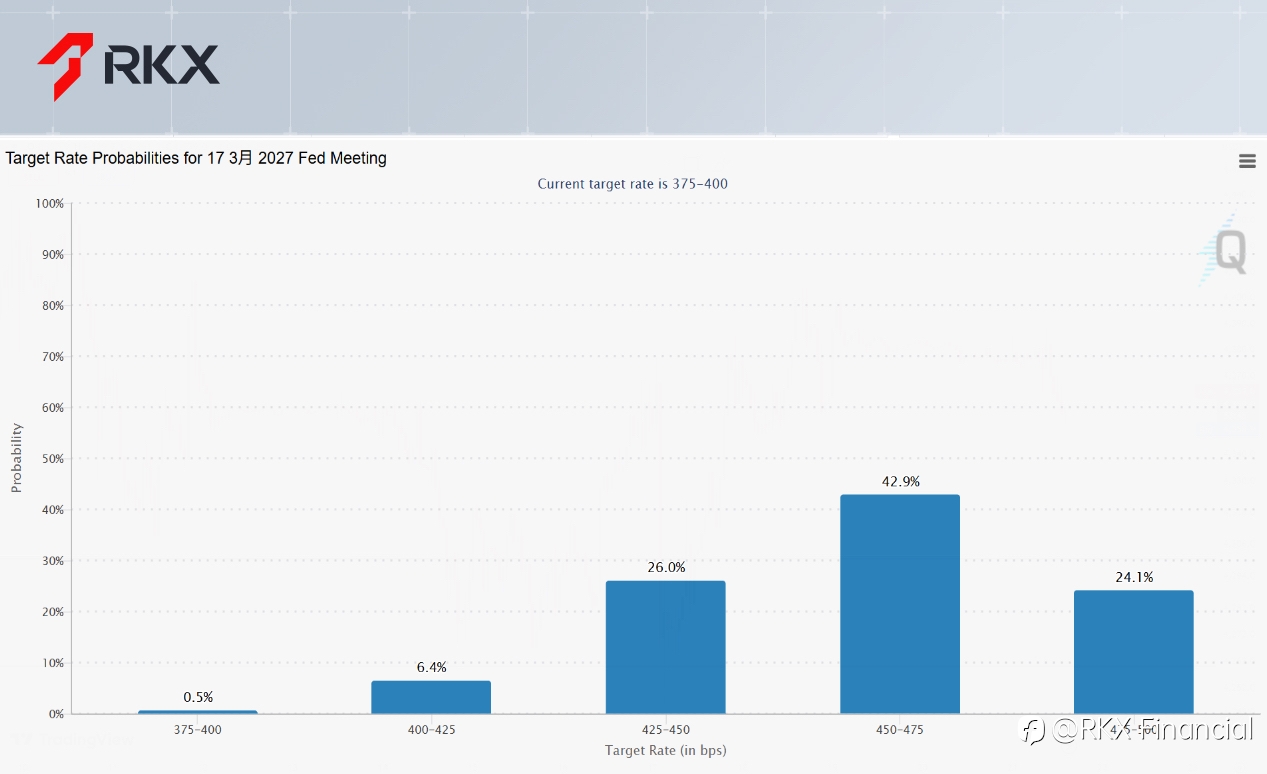
现在市场最关心什么呢?就是通胀。市场对通胀的定价是比较激进的,明年3月美国联邦基准利率站上5%的概率已达24.1%,也就是说,美联储会在9月已经加息的基础上,再加息4次,这种情形不是绝无可能,但眼下看确实有些夸张。但反过来想想,既然市场如此悲观,就意味着利空被消化得足够彻底,稍有一点利好,反弹反而容易。
那么,市场的担忧是真的吗?
不幸的是,市场在大多数情况下,是有效的。市场对通胀的高预期,不是没有理由。
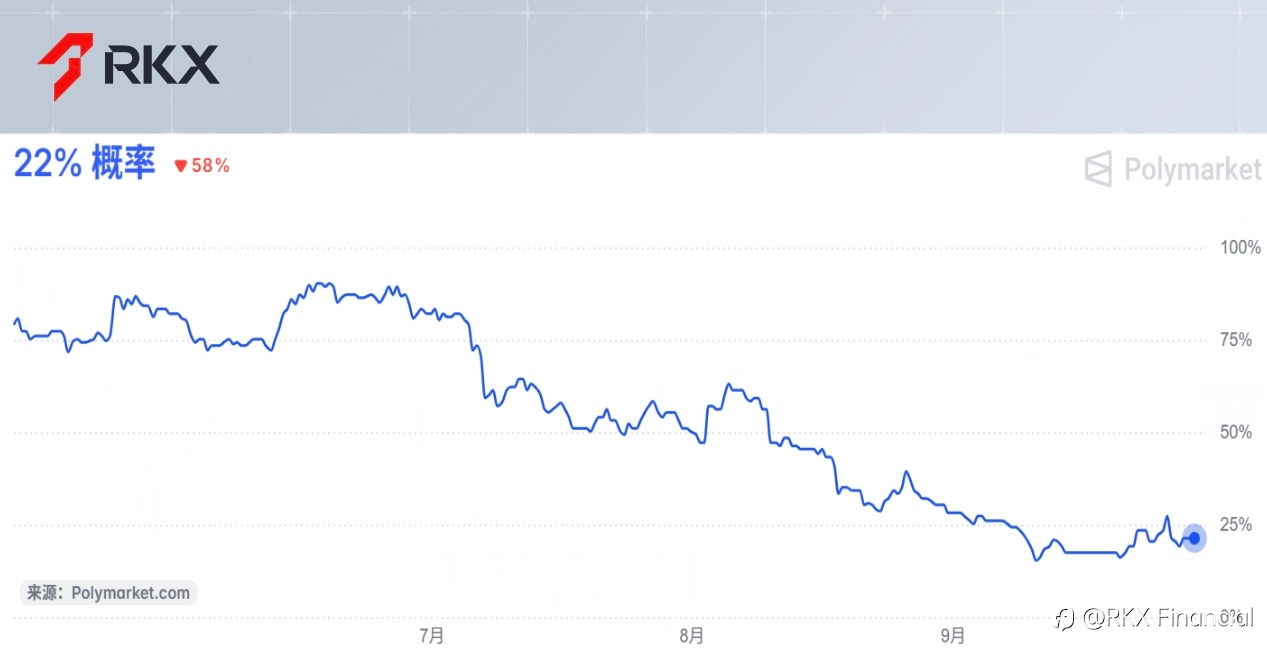
首先,通胀的关键是油价,油价的关键是霍尔木兹海峡。目前看来,海峡恢复正常的指望越发渺茫,年底顺利通航的概率仅22%,持续下行,意味着人们一开始总是乐观地以为美伊冲突将很快结束,但随着时间的推移,人们不再那么乐观。不过,市场也已对这份悲观充分计价,美国十年期国债收益率已高达5.26%,说明人们要求越来越高的风险溢价。
这么高的利息,特朗普能撑住?美债危机会爆发吗?
幸运的是,还真撑得住。
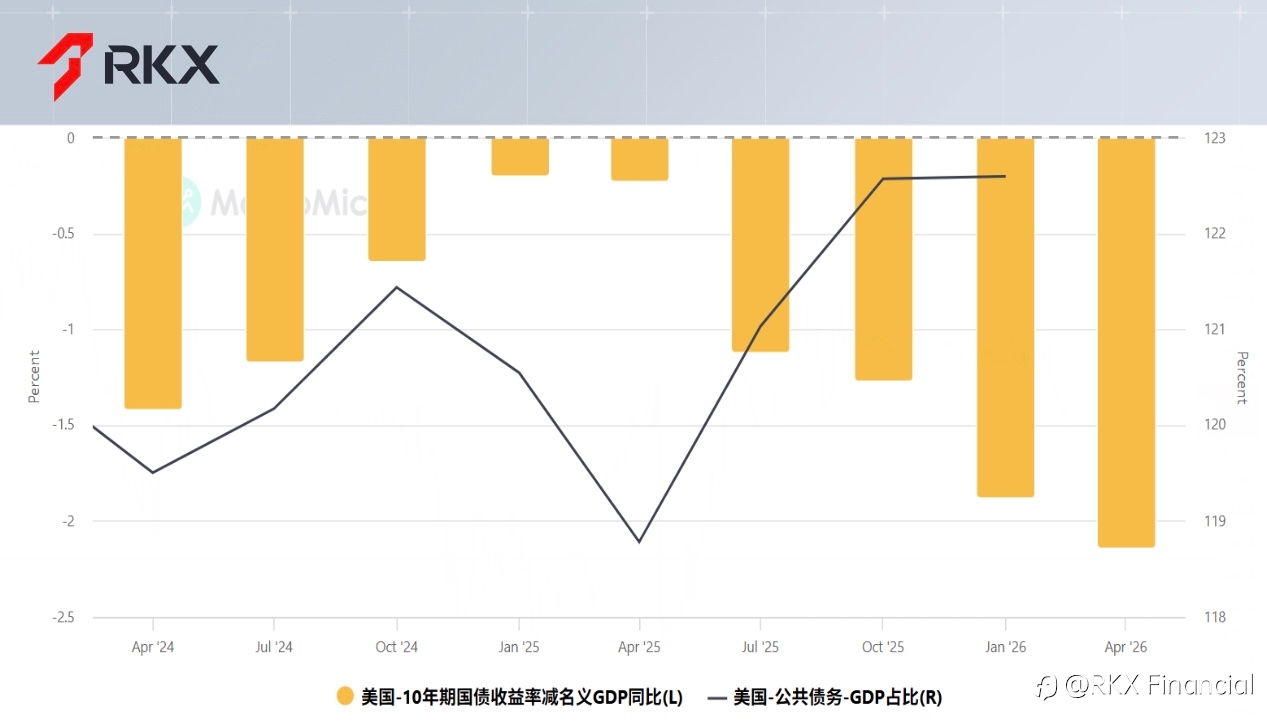
观察一国债务是否出现问题,可观察国家是否有还款能力,下图柱线是利率(r)与名义经济增速率(g)的差距,柱线都小于0,意味着此时经济增速高于政府所支付的债务利息利率,代表政府支出能够有效推动经济增速,经济增速使税收增加也能够用来维持或减少债务负担,美债暂时没有进入恶性的上升螺旋。
因此,第四季度我们可能很难看到美伊和解,油价维持高位是大概率事件,通胀无法从根源上被有效解决。
那么,加息要加到什么时候呢?真的会加息4次吗?
讨论加息能走多远,得先回到中性利率这个底层逻辑。所谓中性利率,是就业充分、物价平稳时既不宽松也不紧缩的利率。如果实际利率小于中性利率,说明即便政策利率已到3.75%,美国的实际利率依旧偏低,货币环境事实上仍在助长通胀。按RKX的测算,9月这次加息之后再加两到三次,实际利率就有望超过中性利率,从而有效压制通胀。因此未来再加息三次是比较可能的。
K型裂口下的美国经济
第三季度,美国经济不温不火,呈现K型分化:消费、净出口、库存与政府支出拖累经济,但AI带来的投资与制造却热火朝天——而这也是美债暂时没有出现危机的原因。第四季度,这种情况大概率还将继续保持。
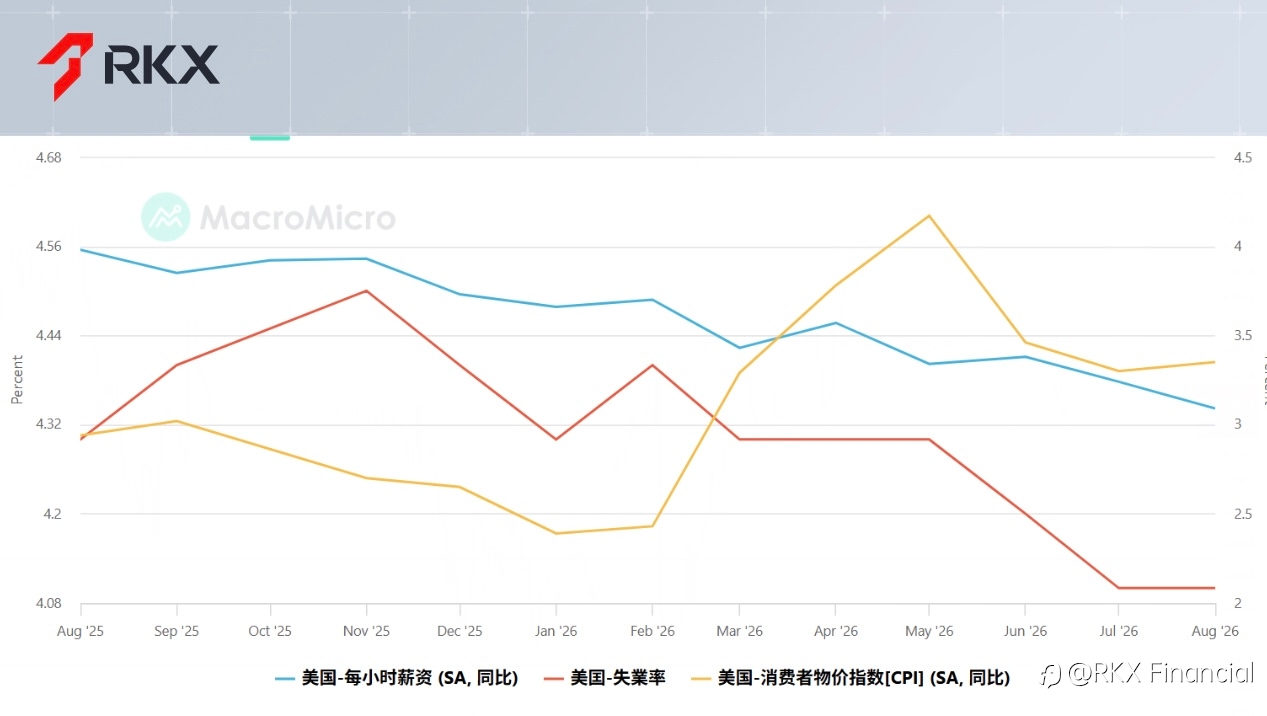
RKX认为,消费还将疲软的主要原因在于,美国第四季度的就业率应该继续保持稳定,但时薪同比却在不断下滑,只有3.09%,落到了五年最低位,与此同时,物价却在持续走高。在这种情况下,消费还将继续受到压制。
我们在之前的文章里分析到,美国就业基本处于充分状态,不是太好,但也不差。而时薪的下降可能是AI冲击所致,因为就业不算好,AI持续代替人工,因此人们也只好忍受时薪下降。
AI所带动的私人投资,是托住经济的主要力量。8月,美国ISM制造业PMI为54.6,二季度扩张格外强劲。分项目看,新订单环比回落,而客户端库存环比上涨。这是一种放缓的迹象,前三个季度因为AI硬件缺货,工厂开足马力依然无法满足需求,但随着产能的扩张,需求逐渐得到满足,新订单开始边际放缓,存货有所抬升。从这一点看,之前暴涨的半导体行情,恐怕再难重演。
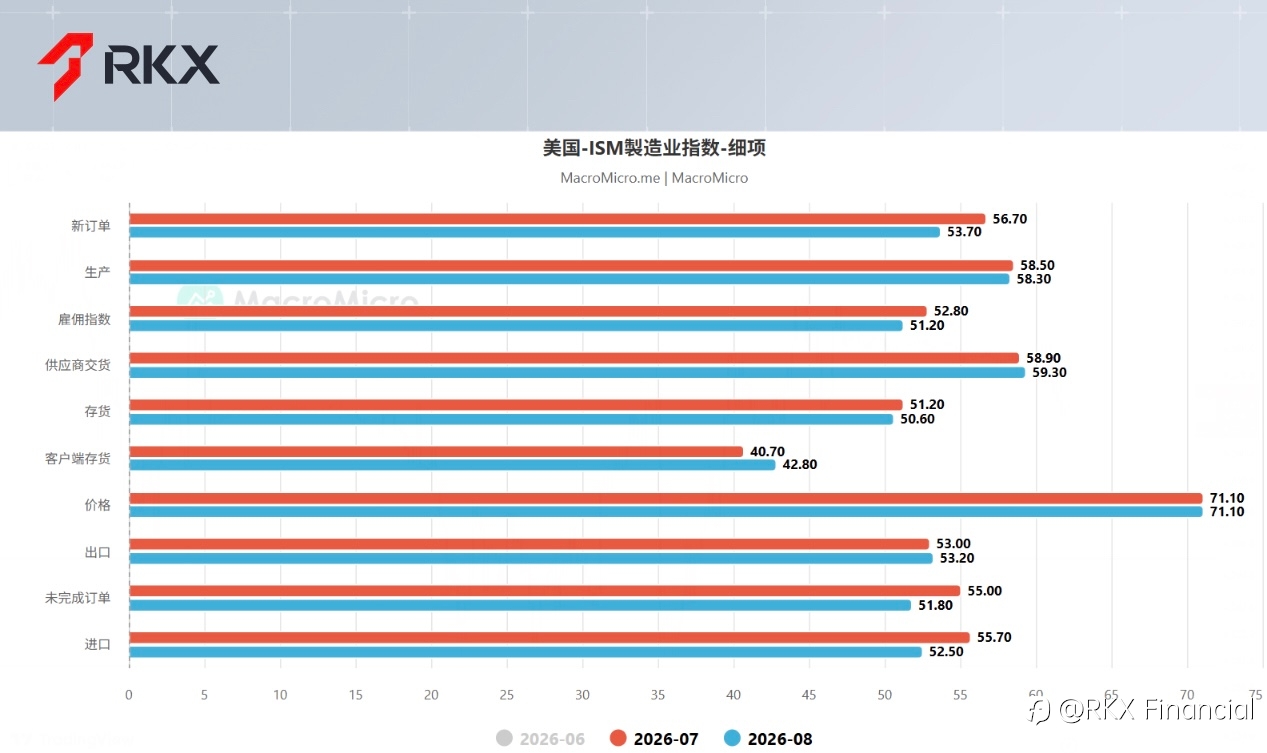
增速放慢本身有两面性。一方面,美联储不敢轻率加息,因为投鼠忌器,但另一方面,如果经济放缓的同时,通胀没有回落,就会埋下滞胀隐患。幸运的是,工业扩张减速,或与前期基数过高有关,还谈不上经济衰退。
其他经济体:欧元区和日本
欧元区和日本同受通胀纠缠,对经济前景的信心却没被撼动。
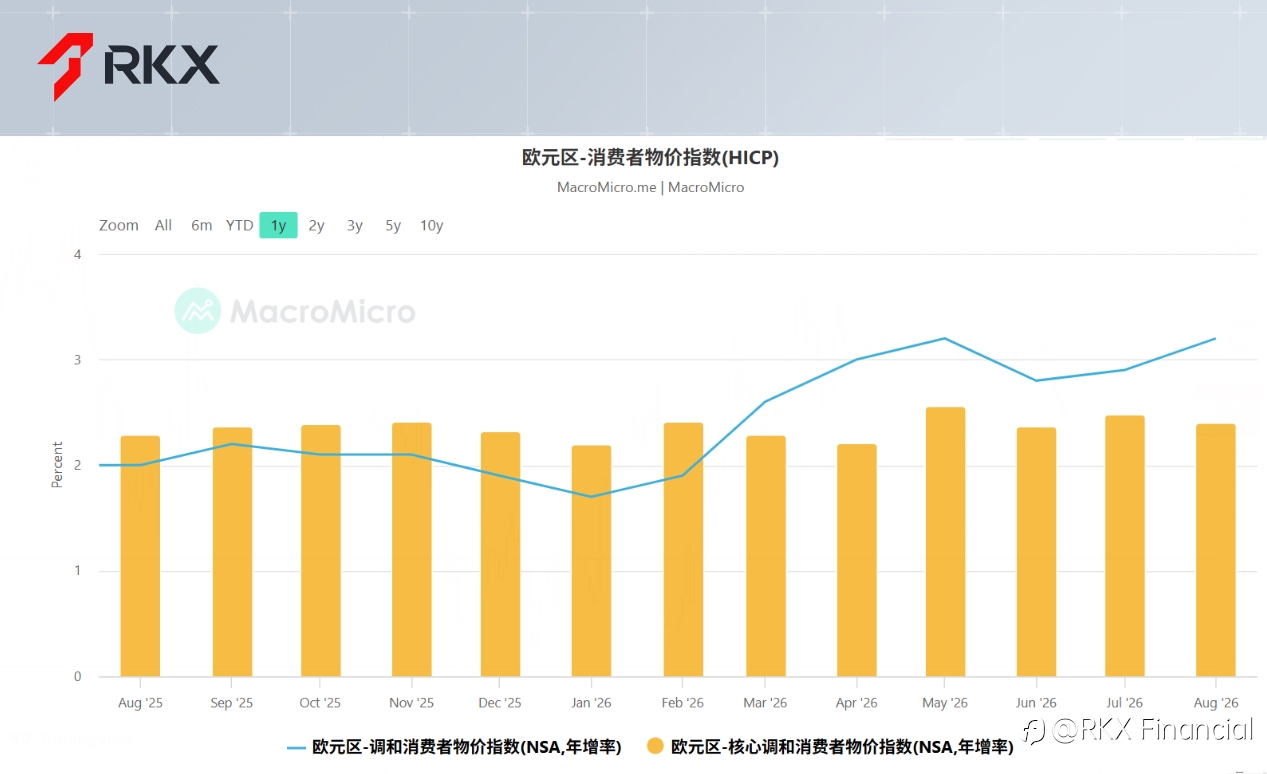
欧洲受能源冲击最重,HICP同比3.2%,较之上月抬升0.3个百分点。制造业尚在谷底缓升,前8个月的PMI平均值为52.5,主要是德国增加国防开支、财政扩张与设备投资所致。但是,欧元区的经济扩张更像是低基数下的修补,而非全面走强。
日本的通胀不算高,日本8月核心通胀也不过1.7%,这轮加息在RKX看来属于预防性措施,即预先加息以应对高油价,以及半导体原材料等提价带来的输入性通胀。
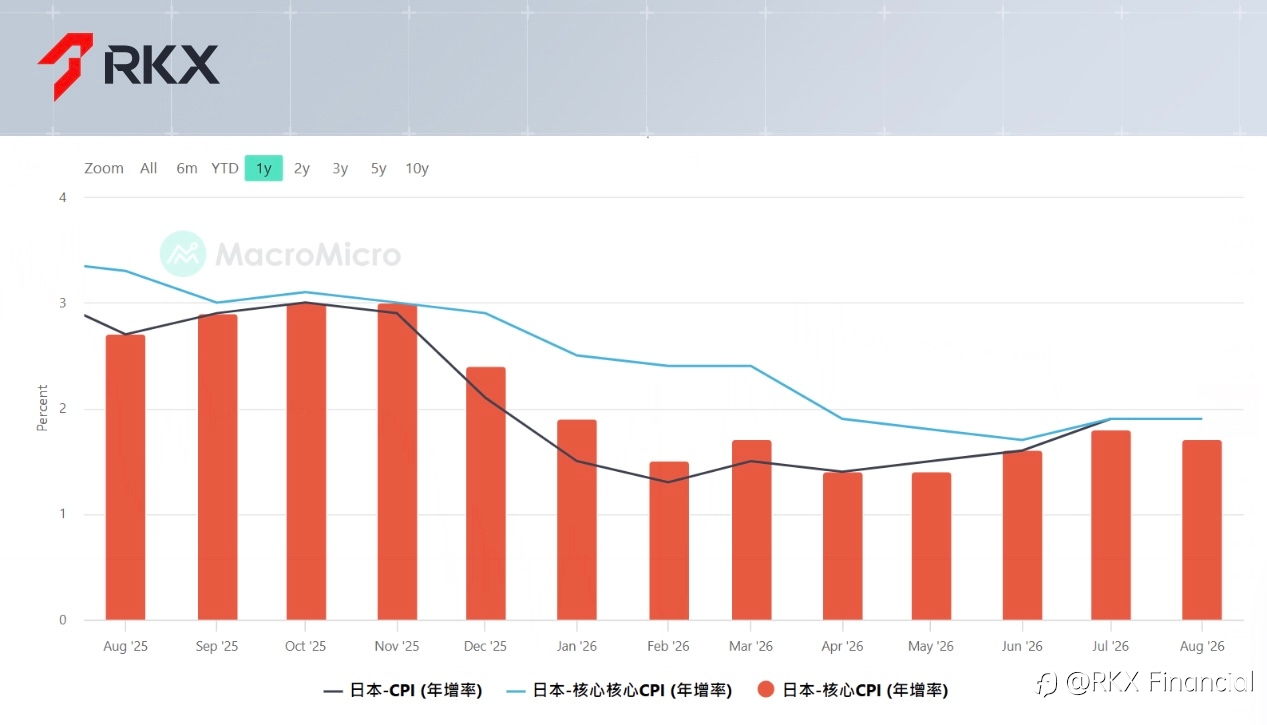
但是有意思的是,虽然通胀高企,但欧元区和日本的情绪都不错。欧元区信心指数自4月走高,已升至美伊开战前的高点,当前值98.4。日本短观调查显示经济信心依旧饱满,二季度大型制造业信心指数达22,中型、小型企业同步改善,底气来自出口与制造业景气回暖,深层推力仍是AI,日本凭精密制造分到了这轮红利。
因此在第四季度,我们可能会看到欧元、日元的走强。最近美元日元货币对整体走熊,也是这种情况的反映。
周期添霜雪,产业见春光
加息与通胀交织,让2026年的秋冬更加寒冷,但AI还是带来了希望。
Meta前不久推出新一代智能体Muse,登顶美国iPhone免费下载榜,意味着个人Agent从概念走入日常,它不但能买票、订票、叫外卖,还能帮助用户开网店,这意味着AI在C端的应用场景进一步打开。此外, GPT-6 Astra的发布也是一项里程碑,OpenAI的总裁Brockman称人类已跨过强人工智能的门槛。随之而来的又是算力、硬件的需求,AI建设依然如火如荼,丝毫不受通胀影响。
AI属于生产力级别的技术,它对生产力的推动作用已经毋庸置疑,虽然还不完美。AI是新时代的起点,很幸运,我们站在了这个起点上。
然而,登顶的道路从来不是一帆风顺的。不说别的,当下的通胀,也少不了AI的锅。由于AI的热度推高了资金需求,科技巨头愿以极高成本融资,因此国债利率才一路上涨。AI既贡献了经济增长,也支撑了信心,但它也同样是利率上行的推动因素。
进入四季度,流动性收紧会迫使资金把目光收回到资产质量上。AI热潮能否兑现商业价值?巨头庞大的资本开支到底能换回多少业绩,又何时回本?在紧缩周期里,资产面临大考,优质资产会更受青睐。
至于黄金,通胀预期既已定价,四季度虽缺上行动能,却也难有大跌,各国央行购金需求没有退潮,若金价跌到市场认可的合理区间,配置力度便会加大。第四季度黄金,预计仍在震荡中运行。
总而言之,第四季度,应以谨慎为主,流动性紧缩,投资逻辑已和三年前不一样。另一方面,虚高的、有泡沫的资产,不妨考虑做空,可能也有很好的盈利机会。
면책 조항: 본 게시글에 표현된 견해는 전적으로 작성자의 견해이며 Followme의 공식 입장을 대변하지 않습니다. Followme는 제공된 정보의 정확성, 완전성 또는 신뢰성에 대해 책임을 지지 않으며, 서면으로 명시적으로 언급되지 않는 한 해당 내용을 기반으로 취해진 어떠한 조치에 대해서도 책임을 지지 않습니다.