


中国海关总署本周二(9月22日)公布,中国8月黄金进口创下月度新高,达到141吨,较上年同期激增金40%。
今年前8月,中国的黄金进口量达到创纪录的1100多吨,已经超过2025年全年!
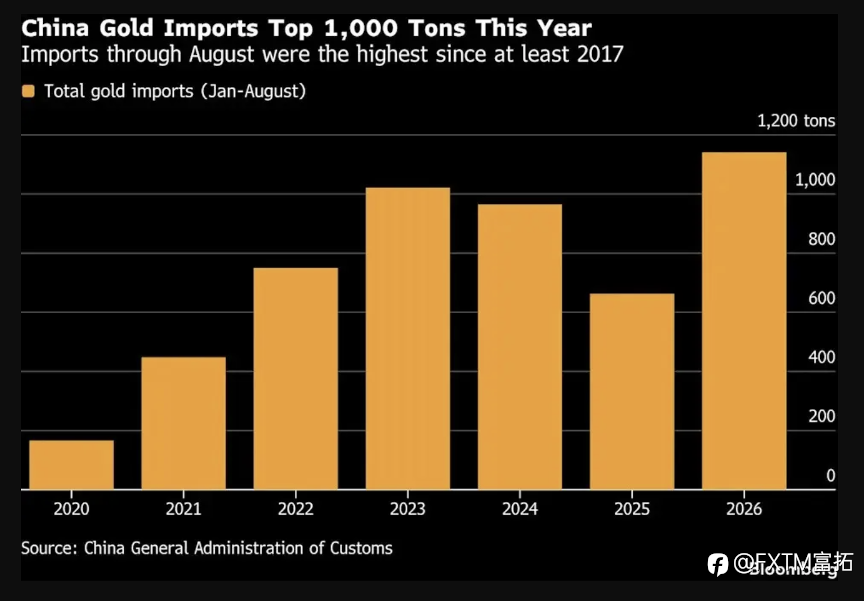
中国今年黄金进口超千吨 来源:彭博
数据背后,三股力量汇成中国市场对黄金高昂且一致的投资热情:
外管局本月稍早公布,中国央行在8月新增20.2吨黄金储备,为2023年10月来最大的单月购买量。这是央行连续22个月增加黄金储备,今年1-8月累计新增约80吨黄金。
另据上海黄金交易所数据,尽管全球黄金ETF流量在截至8月的一年中基本持平,但在今年1-8月,中国黄金ETF新增持仓约45吨。
与此同时,在传统金饰消费受金价高企的明显抑制下,金条、金币、黄金积存等投资需求较上年同期大幅提升。
国内金价持续对国际基准保持小幅溢价,直接打开进口套利空间,完全扭转了2025年的进口低迷格局。
“大妈买入”式的反向信号?
既然在这一轮中国资金全面买入热潮中,也有大量的民间配置,可能就会有投资者会产生市况的消极联想——
2013年“大妈”扫金的场景恰好是金市长期顶部的预警!
不过这一轮个人投资者的买入动机,对内是出于在低利率、地产与权益资产回报承压背景下的避险配置需求;对外则是在全球地缘不确定性,以及去美元化趋势的提前准备。
相比之下,2013年“大妈购金”以散户零售资金为主,集中在金店抢购金饰、金条,短短10天就扫货约300吨产品。
当时的买入动机主要是黄金大幅回撤后的短期“抄底”,而且买入的产品是以高溢价金饰为主,交易的消费属性更强,实际保值属性偏弱。
和“大妈抄底”的短期行为不同,年初金价从历史高点回落时,资金呈“越跌越买”的态势,对短期波动并不敏感。
因此两者在介入方式、行为逻辑,以及市场影响等方面均有着本质区别。
ETF倒戈相向:传统反比关系被改写
严酷的通胀压力迫使美联储加息预期急剧升温,10年期美债收益率本月最高突破5%,创2007年金融危机以来新高;10年期通胀保值国债(TIPS)发售的实际中标收益率达到2.653%,创2008年以来最高。
面对这一挤压黄金投资吸引力的变化(无风险收益率高企,会提高持有“不生息”黄金的机会成本),中国资金并未失去对黄金的投资性质,而金价也依然守在4000美元/盎司之上。
SAXO Bank大宗商品策略主管Ole Hansen表示,无风险收益率和金价历史上牢不可破的反比关系,正在被本质改写。
Hansen指出,2022至2023年美联储激进加息期间,ETF投资者曾大幅减持黄金,但是央行的强劲买盘抵消了这部分空头力量,已使上述“反比关系”出现松动。
如今局面更进一步,金价非但扛住了实际收益率上涨,连ETF持仓都“倒戈相向”——西方投资者非但没有抛售,持仓反而不断递增至近7个月最高。
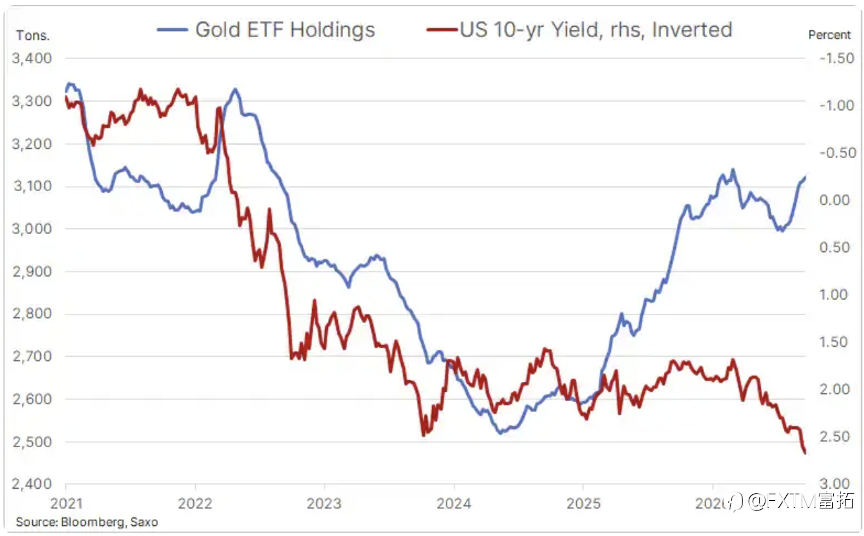
黄金ETF持仓 VS 反向10年期美债收益率
来源:SAXO、彭博
黄金定价逻辑生变
以上现象背后的关键变量,是市场对美国财政可持续性的担忧日渐升温。
Hansen解释说,投资者看待高收益率的视角正在改变:TA不再仅仅是黄金的"有利替代品",更被视为对财政风险攀升、偿债成本失控、金融稳定承压的溢价补偿。
在这种环境下,黄金作为传统金融体系之外的避险资产,其战略价值被重新定价。
而全球央行持续购金,西方ETF买家回归,以及包括中国在内的亚洲需求保持强劲,三路资金共同构成了比2022至2023年更广泛、更稳固的支撑基础。
至于收益率一侧的影响,知名基金经理、Merk Investments创始人则Axel Merk认为,一个更有公信力,更加自律的美联储,并不会削弱贵金属的长期投资吸引力。
原因在于,“再好的货币政策,也难以修补美国当局日益恶化的财政窟窿”;去美元化的压力将始终对黄金构成支撑。
而在财政失衡的大背景下,如果依赖债务驱动的AI泡沫出现破裂,央行大概率将通过降息来缓解遗留债务,这反过来同样是黄金利好。
现货黄金(XAUUSD)走势辨析
在地缘危机推升油价,营造央行紧缩预期的重压之下,金价近日沿历史高点和今年3月峰值连线缓慢下移。
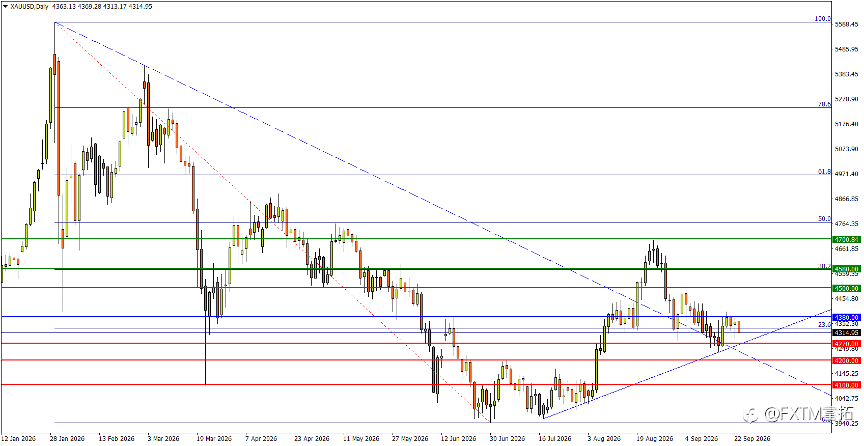
XAUUSD D1 来源:FXTM富拓MT4
但上述诸多背景变化似乎拖慢市场沉底步伐,价格在8月完成一轮冲高后,始终保留着探寻波段更高低点的可能。
起涨机会来看,5月低点/6月17日高点4380,直至上方2月2日剧震低点4400关口一带数日来始终封闭上档空间。
一并攻破,周线上就有望开启3浪主升或C浪反弹的可能。随后5月上旬低点4500关口与上半年跌势的38.2%回撤位4580也都是强阻参考。
即便如此,市场中期核心矛盾仍在于,8月见顶是否代表着周线波段的“更低高点”。
如果去年12月镜像位4270失守,下行就有可能加速探向7月低位收敛三角最高点4200,以及3月23日低点4100。
면책 조항: 본 게시글에 표현된 견해는 전적으로 작성자의 견해이며 Followme의 공식 입장을 대변하지 않습니다. Followme는 제공된 정보의 정확성, 완전성 또는 신뢰성에 대해 책임을 지지 않으며, 서면으로 명시적으로 언급되지 않는 한 해당 내용을 기반으로 취해진 어떠한 조치에 대해서도 책임을 지지 않습니다.

