尽管日本经济经历长达三十年的低迷,人口结构老化且持续缩减,但日股市场在2026年仍充满吸引力,值得投资者密切关注。
许多人曾质疑这样的市场前景,但实际结果证明,投资收益主要来自企业的经营决策,以及我们购入时的价格是否合理。企业能否在适当时机采取正确行动,为客户和股东带来价值,才是关键因素,而非当前整体经济环境。
当然,大环境如人口趋势、制度框架和地缘因素不可忽视。然而,即使在最优良的条件下,企业的回报也受限于股东资本的有限性,尤其当利率明显高于零时,这种稀缺资源会自然压抑过度乐观的预期。
回顾2009至2021年的低息时代,全球资本充裕,美股因其冒险文化而蓬勃发展,投资者情绪高涨。相对之下,日股投资者饱受通缩折磨,即使日本央行率先推行负利率,国内企业家精神仍被长期衰退压抑。多数公司宁愿让盈馀现金躺在帐户,而非积极运用。
如今,随着日本通胀逐渐显现,企业开始接受向消费者调涨价格的必要性,创业活力正从沉睡中苏醒。私有化、业务重整和并购案频繁出现,积极型基金也积极介入,透过与管理层对话来提升股东利益。近年,日本上市公司回购股分的规模急剧扩大,今年1月至11月中,已公布的计划总额达16兆日圆,较去年增长七成;若包含未来三至五年长期方案,实际数字可能更高。例如,Seven & i Holdings的回购计划就达2兆日圆,相当于其市值的三成五。
相较美股标普500预期2026年权重平均ROE逼近20%的天花板,日经指数目前股本回报率(ROE)仅约10%,潜力巨大。这得益于日本企业资产负债表中堆积的闲置资本,以及低效的非控股股权投资。
以Seven & i为例,面对Alimentation Couche-Tard的收购提案,为避免被并吞,管理层加速优化结构,包括考虑分拆美国便利店业务,并出售长期亏损的超市部门,释放资金用于回购。
类似机会在日本地区银行更为显著。有不少地区银行,今年平均总回报率上涨八成,过去五年复合增长达36%。即使经过重估,它们的预期市净率仍低于0.7倍,且股票投资组合占市值近半。这些银行持有与长期客户相关的优质地区企业股权,随着通胀带动加价、加薪和提升股东回报的正向循环,它们从营运扩张及投资增值中双重获利。即使历经三十年保守经营,日本银行业平均杠杆仍达20倍,将高度受益于名义经济复苏。
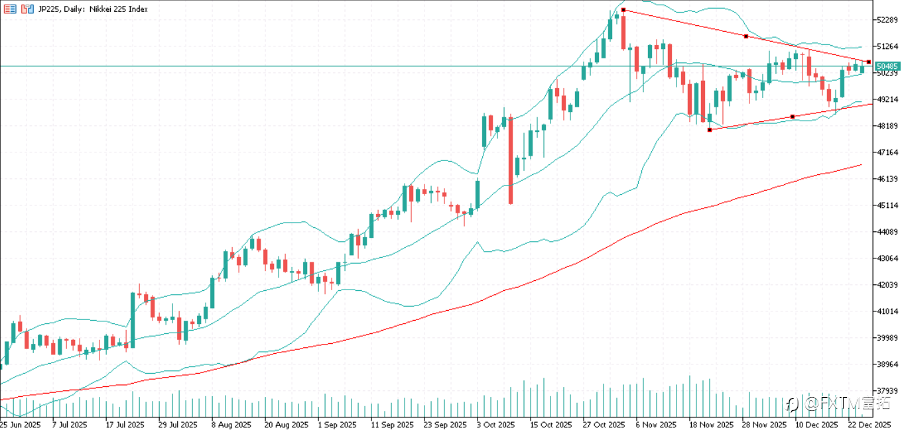
观乎日经225指数(JP225),10月曾经升至近10年新高后,第四季余下时间一直处于横盘整固状态,保历加信道逐步收窄反映指数波幅正在收窄,属健度调整格局,指数在高位形成了3角形形态。若指数突破三角形上方(约50,700),或会出现新一轮的升浪,目标或指向53,000,投资者可持績监察相关走势作出投资部署。
면책 조항: 본 게시글에 표현된 견해는 전적으로 작성자의 견해이며 Followme의 공식 입장을 대변하지 않습니다. Followme는 제공된 정보의 정확성, 완전성 또는 신뢰성에 대해 책임을 지지 않으며, 서면으로 명시적으로 언급되지 않는 한 해당 내용을 기반으로 취해진 어떠한 조치에 대해서도 책임을 지지 않습니다.