


1
重要事件
两家央行都以其强硬的态度震惊了市场。
英国央行(BoE)以5比4的投票结果决定加息25个基点。令人意外的是,有4名会员想要上调50个基点。
自1994/95年以来,英国从未出现过50个基点的加息(这也是自2004年以来第一次连续加息)。英国央行还同意,如预期的那样,停止将到期政府债券再投资于资产购买工具(AssetPurchase Facility),并停止将到期债券再投资于200亿英镑的公司债券储备(同样出乎意料)。
货币政策委员会(MPC)传达了两个基本信息。首先,正如我们所知,可能会有更多的加息——或者用他们的话说,“在未来几个月里,货币政策可能会进一步适度收紧。”
另一方面,使经济恢复平衡所需的紧缩程度并没有那么高。“如果我们看到进一步增长,这并不令人惊讶,但请不要得意忘乎所以,”央行行长贝利在他的新闻发布会上说。他的评论语气比5比4的投票结果所暗示的要温和一些。这可能是因为银行的新预测是基于现在已经过时的市场利率假设,通胀远低于目标(年增长率1.6%),增长低于潜在增长率(0.9%),三年内失业率更高(5%)。这意味着英国央行认为没有必要采取比市场已经消化的更多紧缩措施。
与此同时,欧洲央行(ECB)在会议后发表了一份相当标准的声明,其中只有一些变化的迹象。欧洲央行行长拉加德在新闻发布会上的关键讲话是“形势确实发生了变化”。
她表示,欧洲央行管理委员会(GoverningCouncil)“一致关注”通胀。“与我们12月的预期相比,通胀前景的风险倾向于上行,尤其是在近期,”新闻发布会上的声明称。“如果价格压力传导到高于预期的工资涨幅,或者经济更快地恢复到满负荷运转,通胀可能会更高。”此外,声明的结论还提到欧洲央行对数据敏感:“我们将继续关注即将公布的数据,并仔细评估其对中期通胀前景的影响。”
此外,他们不再提及宽松货币政策是将中期通胀稳定在2%的必要条件,拉加德也没有重复之前的信息,即2022年加息“不太可能”。
这对欧洲央行的政策意味着什么?拉加德表示,欧洲央行将“非常忠实于”计划中的退出非常规政策的顺序。
这意味着他们仍计划在开始加息之前停止量化宽松计划。该指导意见称,资产购买计划(APP)中的购买将在开始加息之前“不久”结束。拉加德表示,优先考虑的是“逐步”退出净购买,下一步是关于净购买的“步伐、速度和数量”。因此,每个人都将等待3月10日的会议,以了解他们对APP的决定,这将决定他们何时可以开始上调利率。
如果3月的新预测显示通胀仍高于目标,他们可能会宣布第二季度APP购买量减少。然后在6月的会议上,他们宣布结束APP购买,这将为9月加息做好准备。
如果情况不妙,他们可能会加快这一计划——他们可能会决定在4月或5月完成APP购买,最早在6月加息,如果“短期”意味着只有一个月的话。这一加速进程将对欧元有利。
欧洲央行新闻发布会一开始,市场就改变了方向,很明显欧洲央行正在改变态度。
2
指数
美国市场——
美国股市上周五收高,强劲的财报推动科技股走高,尽管人们对加息的担忧挥之不去。
美国非农就业报告显示,美国经济在1月份增加了46.7万个就业岗位,远高于市场预期的15万个,这强化了加快货币政策收紧的理由,并推高了债券收益率。
与此同时,由于季度收益和云计算收入强劲,亚马逊股价上涨了15%,Snap和Pinterest分别上涨了62%和11%。纳斯达克指数上涨1.6%,上周收涨近3%,标普500指数收盘上涨0.5%,而道琼斯指数在跌逾300点至盘中低点后收盘基本持平。
欧洲市场——
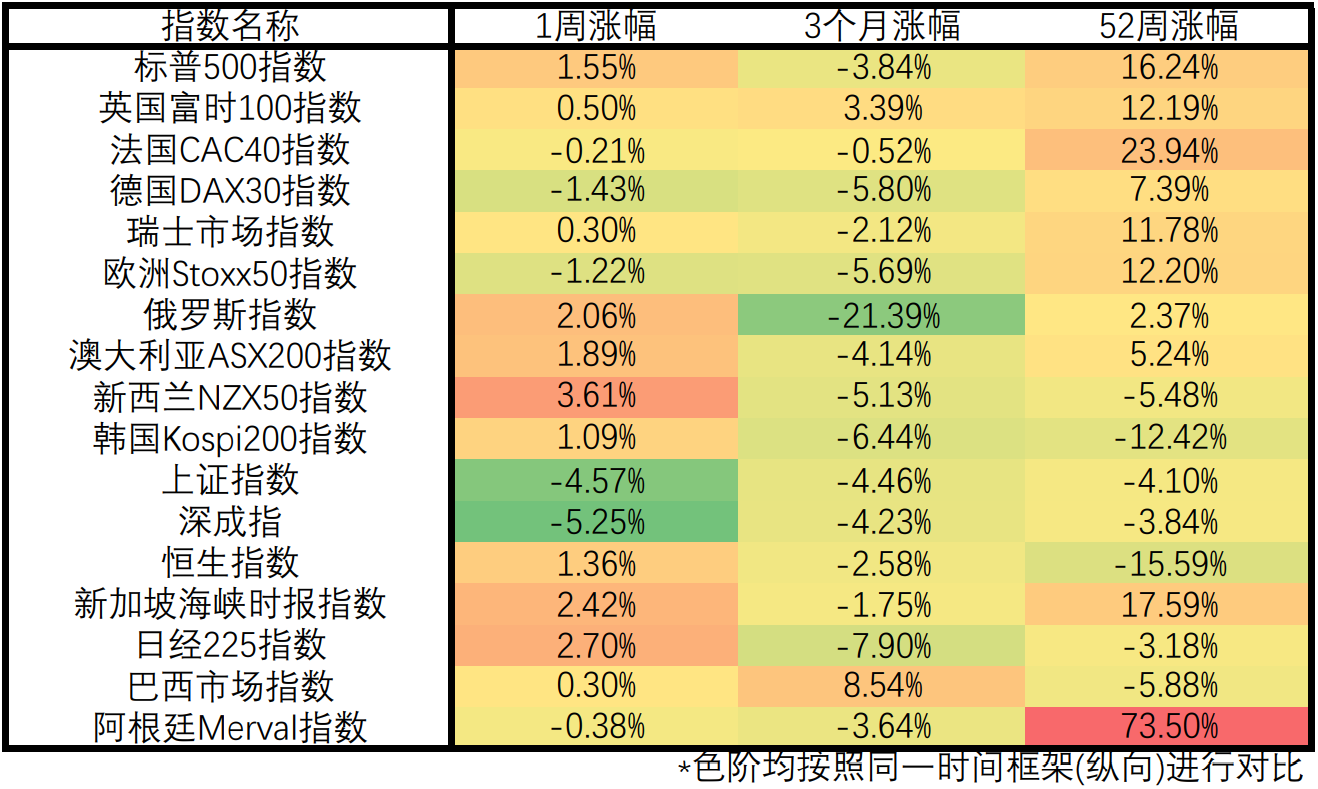
欧洲主要股市周五全线下挫,DAX30指数收于15000点左右,因投资者开始预期各国央行将迅速收紧货币政策,以抑制通胀,为快速增长的经济降温。
远好于预期的美国就业报告,强化了美联储收紧货币政策的意图,进而将美国国债收益率推至2019年以来的最高水平。投资者还预计,欧洲央行将在年底前将基本存款利率上调至接近于零的水平。受此影响,DAX30指数上周收盘下跌近1.5%,为连续第四周下跌。
富时100指数周五下跌0.3%,收于7509点,延续了前一交易日的下跌。交易员们仍在担忧欧洲央行会采取更加强硬的政策。此外,汽车类股也是表现最差的股票之一,数据显示,1月份英国新车销量较疫情前水平低23%。与此同时,由于“政党门”丑闻的影响,鲍里斯·约翰逊的四名核心员工于周四辞职。
CAC40指数周五收于6951点,跌幅为0.8%,在周四的会议之后,欧洲央行的政策制定者们发出了一个信号,表明欧洲央行将转向强硬立场,因为欧洲央行董事会一致担心通胀上升,而拉加德总统拒绝排除今年加息的可能性,称未来的情况将受到仔细评估,并取决于数据。
板块方面,大宗商品支持的股票和汽车板块明显下跌,雷诺(-4%)、斯泰兰提斯(-5.3%)和阿塞洛-米塔尔(-2.3%)领跌。
亚洲市场——
沪深两市春节期间休市,由于投资者在春节长假前情绪谨慎,上证综指及深证成指在前一周均下跌了约5%,科技股为主的深证指数(ShenzhenIndex)今年迄今的跌幅扩大至10.3%。
此外,中国人民银行最近下调了几项关键的中短期利率以支持经济增长。
周五,日经225指数上涨0.73%,收于27440点,东证指数上涨0.55%,收于1931点。由于美国科技股的大幅盈利平息了投资者的紧张情绪,两大指数都从早盘的下跌中回升。
日本科技、交通和消费者相关公司引领市场走高,其中包括激光科技(1.74%)、东京电子(1.52%)、M3公司(6.16%)、日本邮船(6.18%)、川崎汽船(9.65%)、全日空控股(2.8%)、任天堂(3.62%)和资生堂(3.53%)。
3
贵金属及能源
CFTC持仓报告
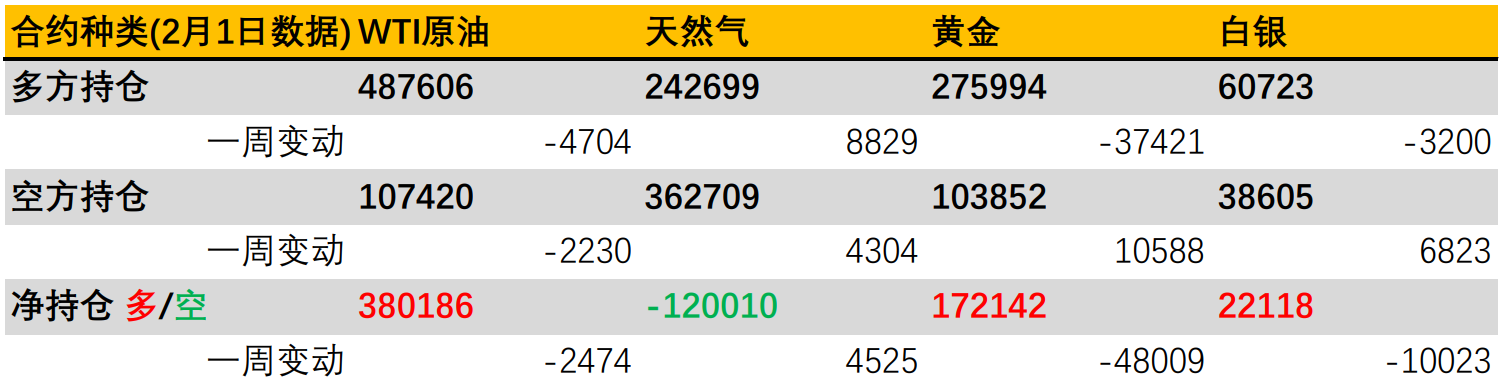
根据美国商品期货交易委员会(CFTC)截至2月1日当周的交易承诺报告,原油期货净多头减少2474份合约,至380186份。投机性多头合约减持4704份,空头合约减持2230份。上周天然气期货净卖空持仓减少4525份,至120010份。
黄金期货净多头大幅减少48009份合约,至172142份。白银期货净多头减少10023份至22118份。
黄金
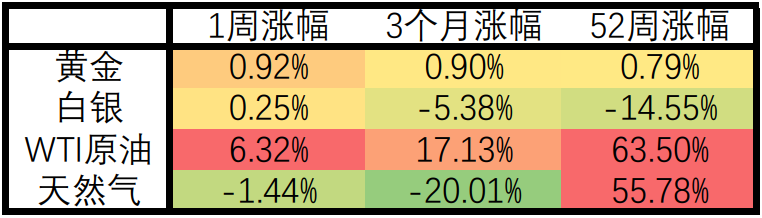
上周五,美国非农就业报告显示,美国1月份就业人数意外强劲增长,这进一步强化了美联储认为劳动力市场正在复苏的观点,并提高了美联储在3月份进一步加息的可能性。此后,金价小幅下跌至每盎司1800美元以下,但收盘回升至1805美元上方。
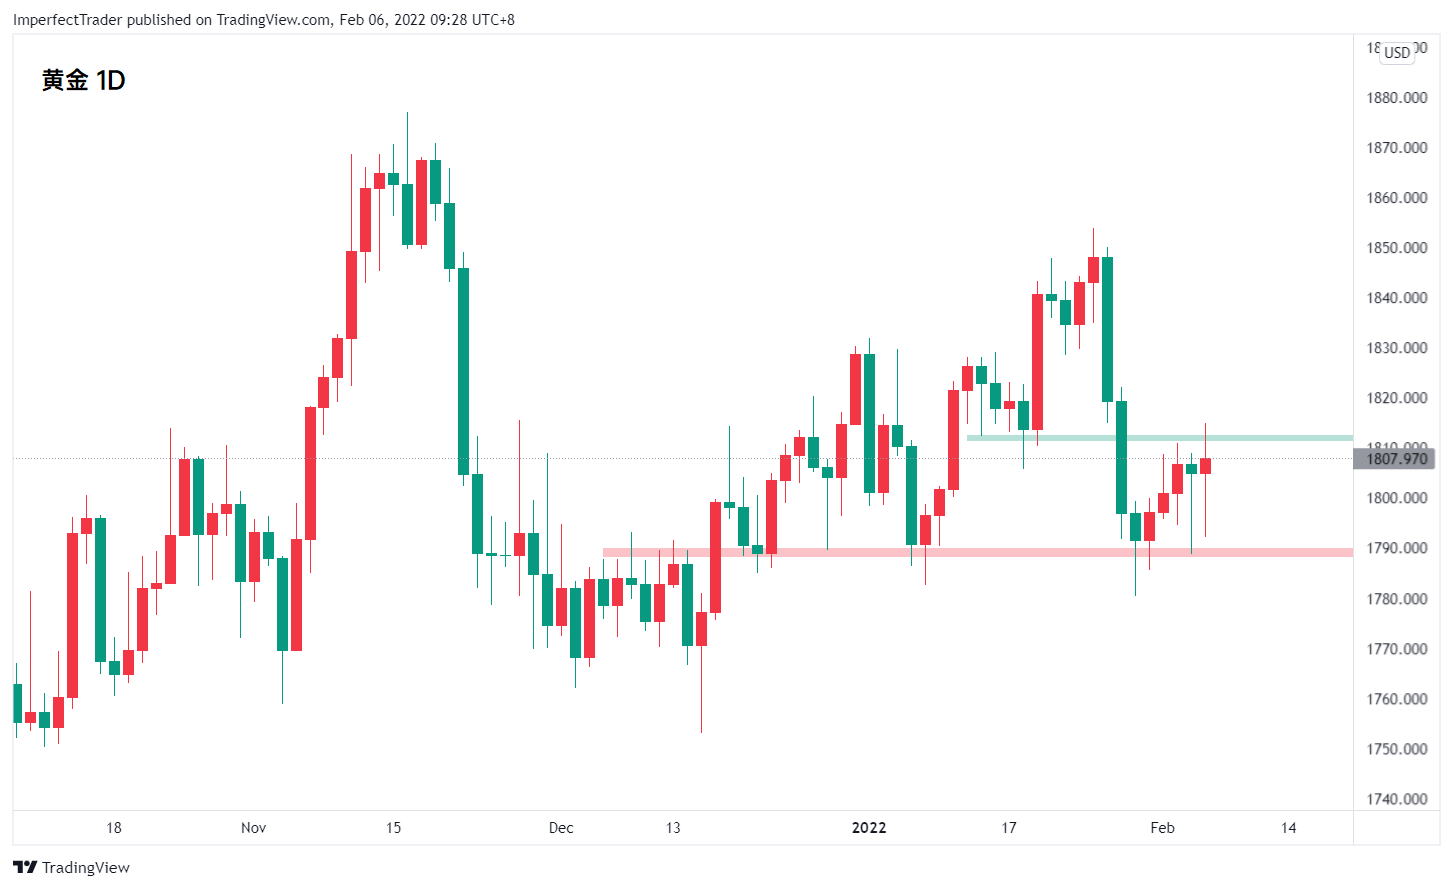
此外,欧洲央行在上次会议上设定了更为强硬的基调,英国央行本月也如预期上调利率。不过,对持续高通胀的担忧和乌克兰的地缘政治担忧继续阻止金价走低。
周四,金价出现了良好的双向波动,最终以小幅下跌结算。当天的下跌是由全球债券收益率的大幅上升所引发的,这往往会导致资金从无收益的黄金流出。
英国央行(BoE)和欧洲央行(ECB)都采取了更为强硬的立场,试图对抗持续高企的通胀。此前,美联储上周暗示,3月份将最终加息,这反过来引发了债券市场的抛售。
原油
WTI原油周五收涨2.26%,继续上涨至7年都来新高。全球能源供应紧张和需求走强的迹象推动了上周五原油的基金买盘。
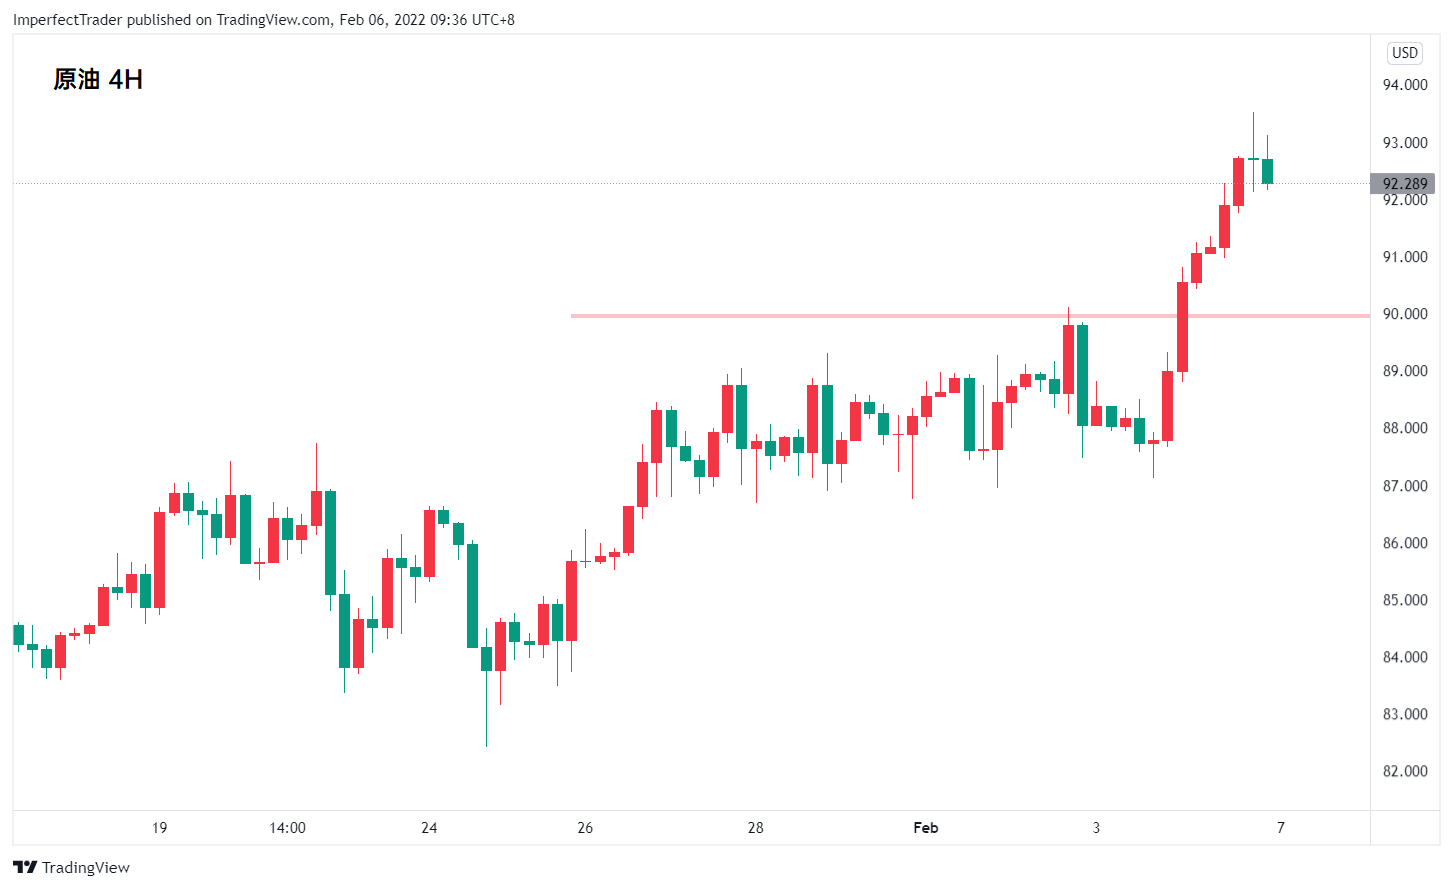
全球柴油需求强劲对原油价格有利。纽约商品交易所(Nymex)燃油期货的交割地美国东海岸遭遇寒流,提振了柴油需求,并将库存降至2020年4月以来的最低水平。根据InsightsGlobal的数据,在欧洲,柴油需求强劲已使一个关键存储中心的库存降至2008年以来的最低水平。
周五公布的美国月度就业数据显示,劳动力市场表现强劲,对能源需求和原油价格有利。美国1月非农就业人口增加46.7万人,高于预期的12.5万人。此外,12月非农就业人数从最初报告的+19.9万人向上修正至+51万人。
正如预期的那样,OPEC+周三同意将其3月份的原油产量提高40万桶/天。OPEC+没有增加原油产量超过40万桶/天,油价因此走高。
OPEC1月原油产量增加5万桶/日,达到2814万桶/日,为2年来的最高水平。由于民兵封锁油田,利比亚原油产量下降了14万桶/天,OPEC原油产量的增加受到限制。
全球油轮储存量的下降对原油价格有利。Vortexa周一表示,截至1月28日的一周内,至少停了7天的油轮上储存的原油下降了23%,至8079万桶。
对Omicron扩散的担忧减少,可能会取消旅行限制,这对燃料需求和原油价格都是积极的。周四,美国新冠肺炎7天平均感染人数降至362536人,为五周以来的最低水平。
作为全球第三大原油消费国,印度原油消费的反弹对油价有利。印度石油部的数据显示,印度12月石油产品消费量同比增长0.4%,至1830万公吨,为9个月来的最高水平。
周三的EIA每周报告显示,截至1月28日,美国原油库存比5年季节性平均水平低8.5%,汽油库存比5年平均水平低1.1%,馏分油库存比5年平均水平低19.0%。截至1月28日当周,美国原油日产量下降0.9%至1150万桶,比2020年2月创纪录的1310万桶/日低160万桶/日(-12.2%)。
贝克休斯周五报告称,截至2月4日的一周,美国活跃的石油钻机数量增加了2个,达到近2年以来的最高水平,为497台。美国活跃石油钻井平台数量已从2022年8月至2022年15年低点172座大幅上升,表明美国原油产能增加。
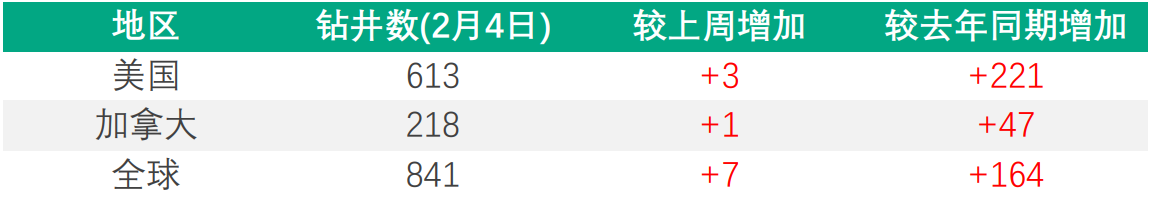
注:贝克休斯的钻机数量是钻井行业及其供应商的重要商业晴雨表。当钻机处于活动状态时,它们会消耗石油服务行业生产的产品和服务。活跃钻机数量是衡量钻井、完井、生产和加工油气产品需求的主要指标。
4
货币对
欧美(EURUSD)
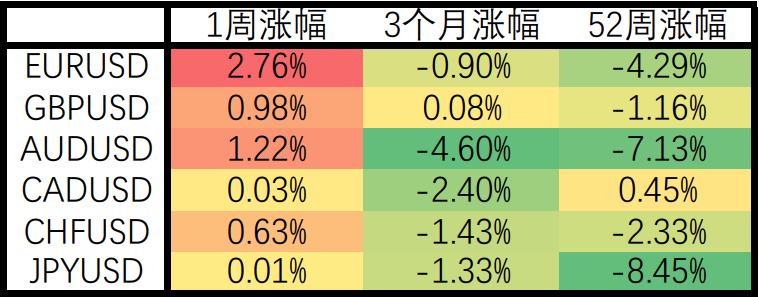
欧元兑美元汇率小幅回落至1.14,因美元走强,此前美国非农就业数据显著超出市场预期,这强化了美联储在3月份加息的可能性。
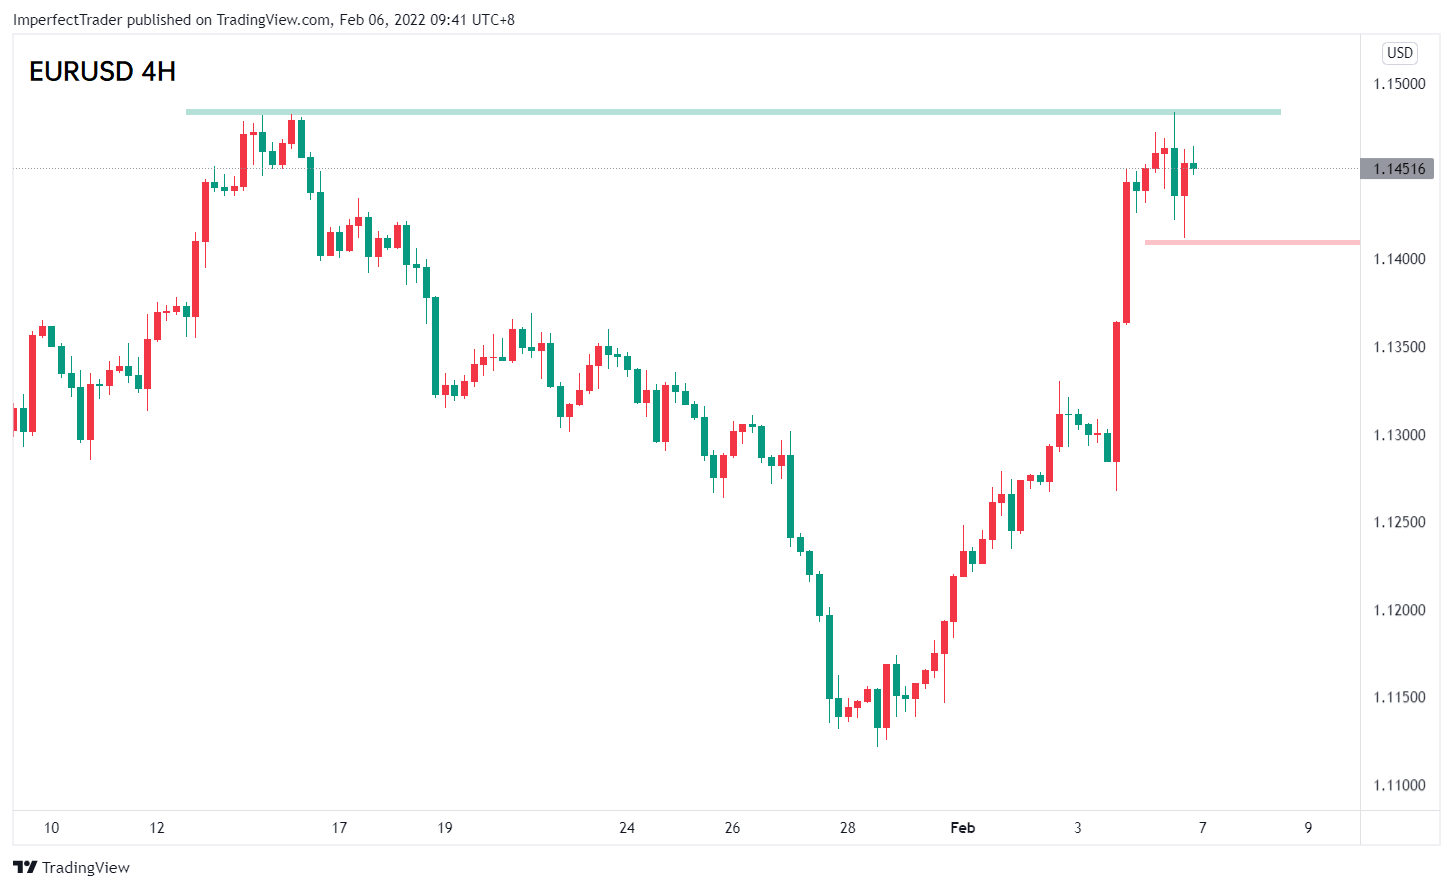
欧元上周上涨逾2.5%,此前欧洲央行政策制定者在欧洲央行董事会一致担心通胀上升的情况下发表讲话,暗示将采取强硬立场。
在欧洲央行的新闻发布会上,拉加德总统排除了今年保持利率稳定的可能性,称欧洲央行将非常谨慎地评估条件,“不会无条件地做出承诺”。
货币市场目前押注欧洲央行今年将加息40个基点,而不是在2月份货币政策决定之前加息30个基点。
镑美(GBPUSD)
英镑兑美元周五走软,从上日触及的两周高位1.363回落至1.355。在英国央行(BoE)上调利率引发近期股市上涨后,市场稍作休整,投资者消化了央行的量化紧缩指导。
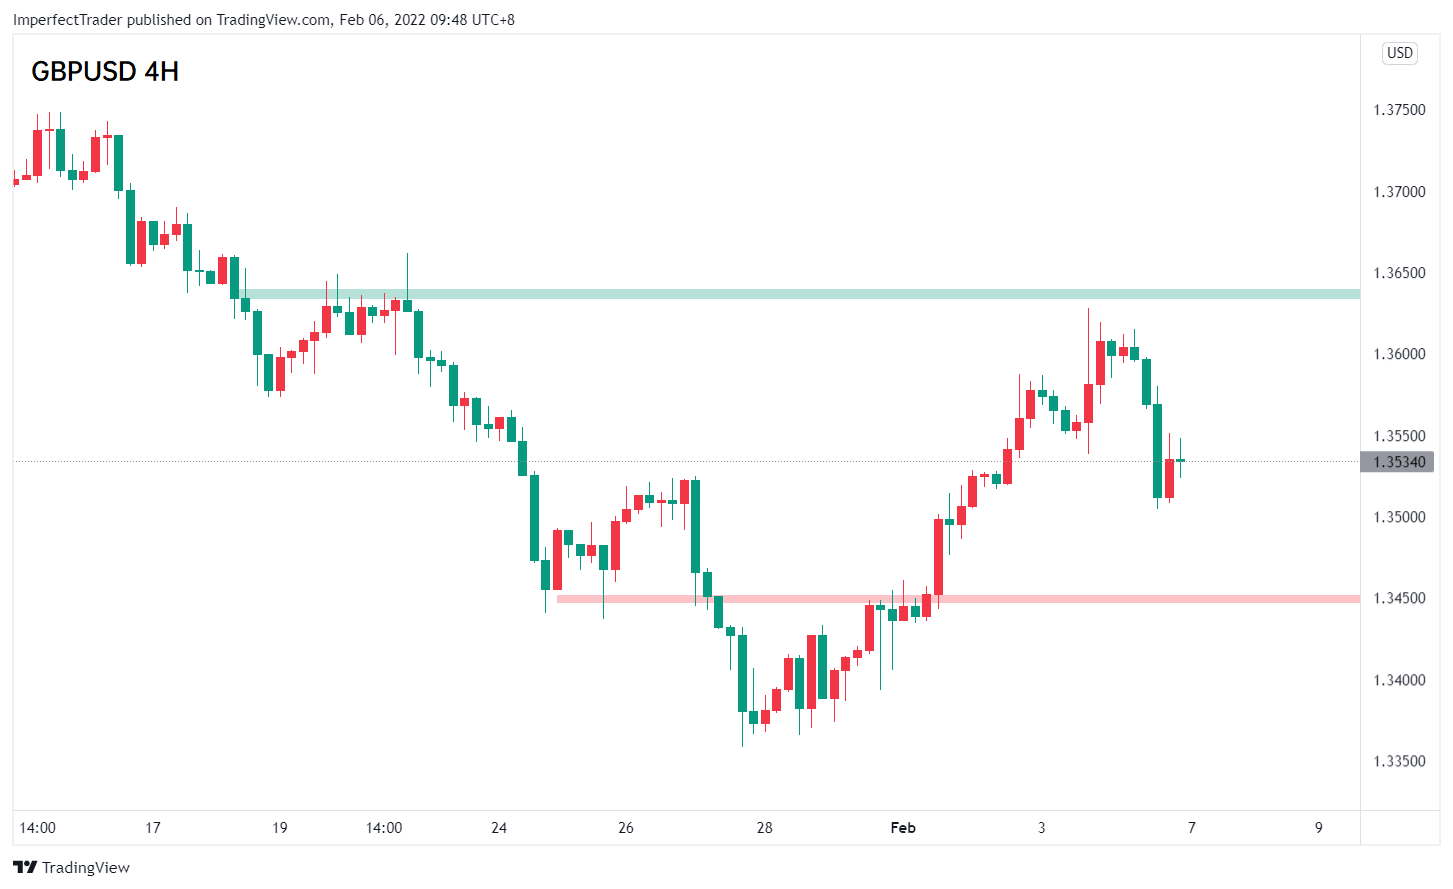
政策制定者宣布开始逐步缩减央行8750亿英镑的量化宽松计划,立即停止对到期英国国债收益的再投资,并计划在2023年底前抛售全部公司债券。
正如预期,英国央行将政策利率上调25个基点至0.5%。令人意外的是,英国央行货币政策委员会(MPC)四名成员投票赞成升息50个基点。尽管对投票结果的最初反应提振了英镑,但英国央行总裁安德鲁·贝利承认经济前景正在恶化,并导致英镑抹去了此前的涨幅。
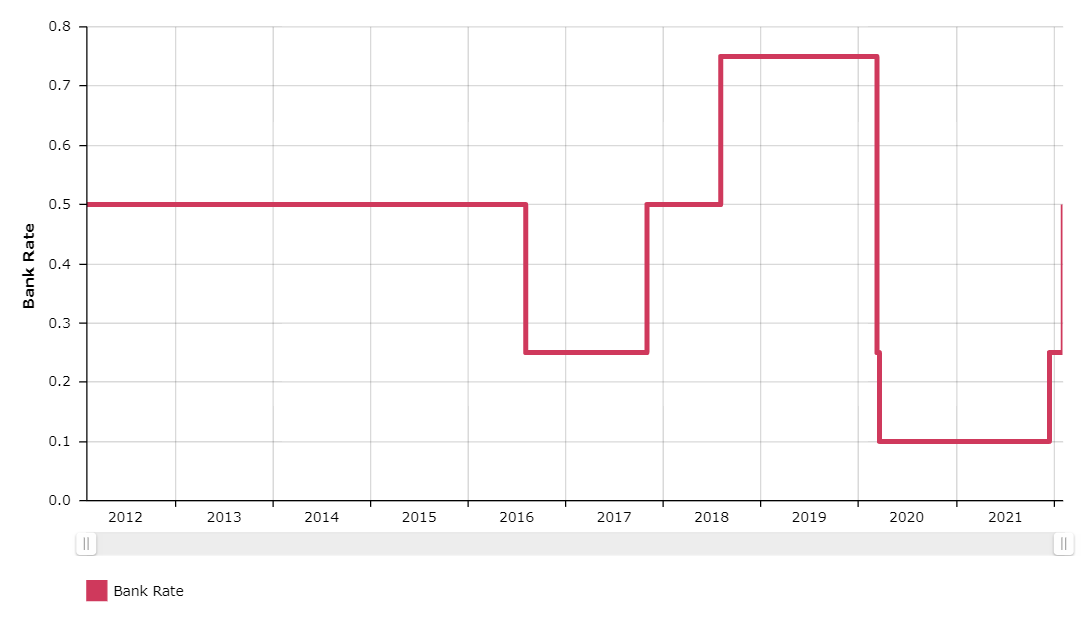
贝利明确表示,他们提高政策利率,是因为担心通胀失控,而不是因为英国经济正在蓬勃发展。在评论利率前景时,"如果我们看到利率进一步上升,这并不令人意外,但请不要忘乎所以,"
澳美(AUDUSD)
澳元兑美元周五持稳于0.715下方,尽管美元普遍走软,但澳元仍难以获得动能,因澳大利亚央行(ReserveBank of Australia)重申将利率维持在纪录低位的立场。
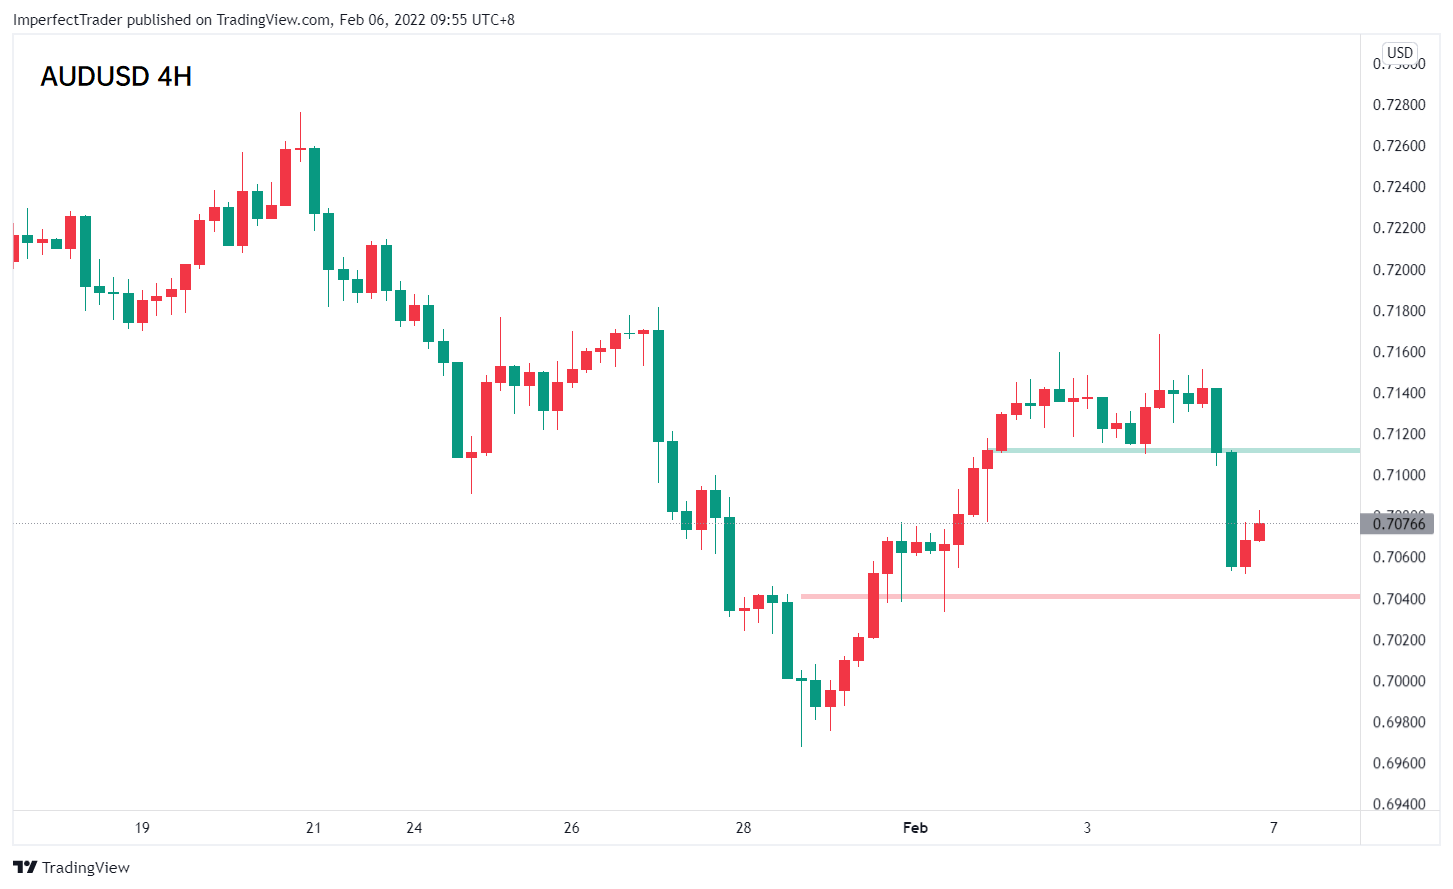
周二,澳大利亚央行决定将利率维持在0.1%,并宣布结束债券购买计划,这与市场普遍预期一致。
澳大利亚央行还大幅调高了通胀预期,但承诺在加息前保持耐心,因为该行正在寻求就业和工资的持久复苏。
与此同时,澳元上周上涨了超过1%,此前由于交易员重新评估了全球货币政策的前景,并缩减了对美元过于强硬的押注,美元对主要货币贬值。
美加(USDCAD)
美加上周两度触及1.28美元的高位,美国出人意料地增加了46.7万就业,远强于预期的15万人,并将12月数据上修至51万。
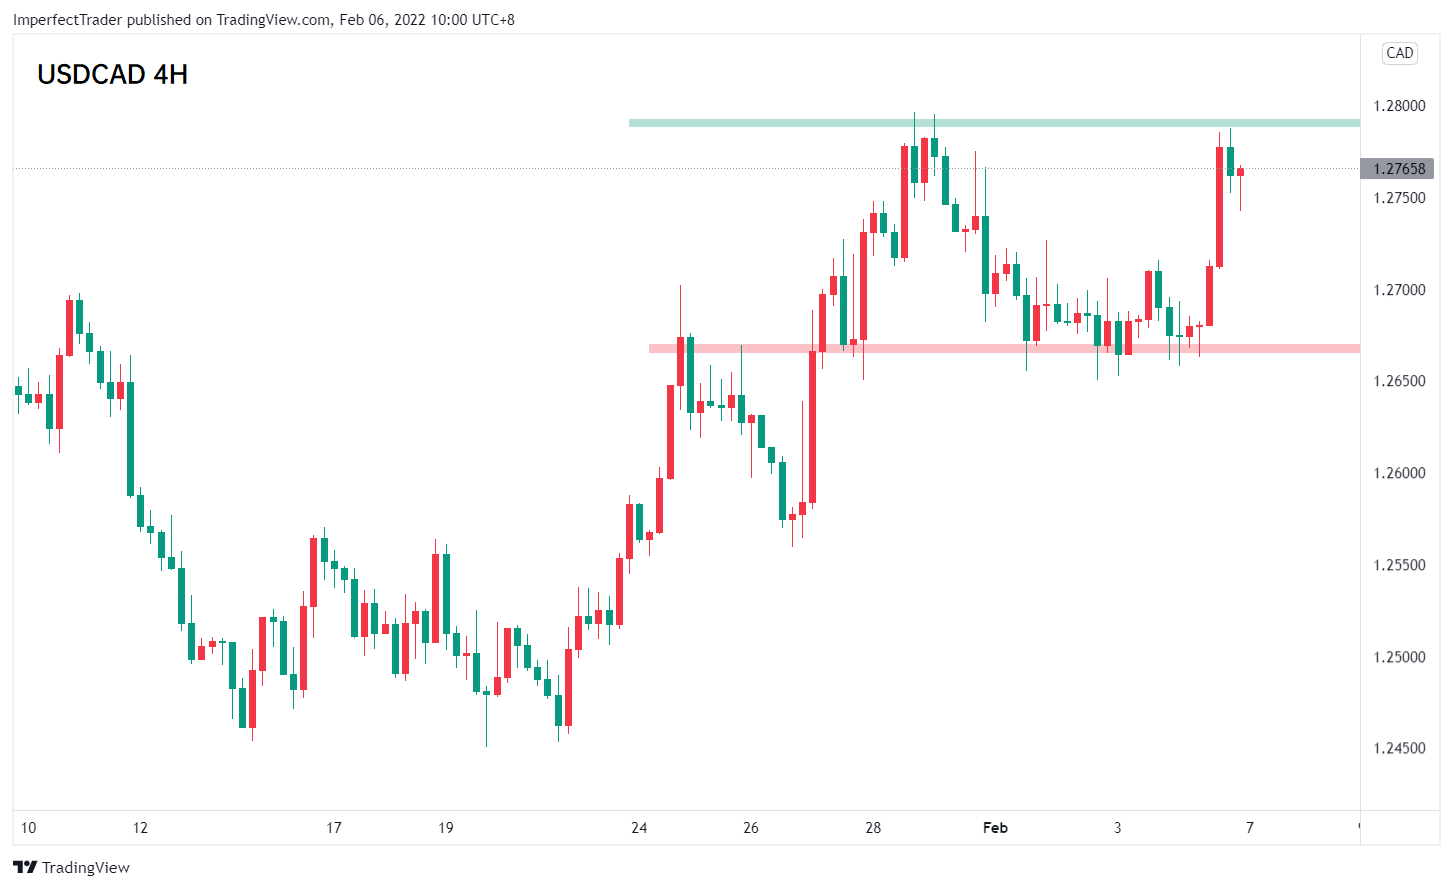
与此同时,加拿大在2022年1月减少了200.1万个就业岗位,此前12月向上修正了78.6万个就业岗位,降幅超过了市场预期的117.5万个就业岗位。这是自2021年5月以来,在新冠病毒感染激增的情况下,就业人数首次下降,而新的omicron菌株加剧了这一情况。
尽管如此,加元的进一步损失得到了缓冲,因为作为加拿大主要出口商品的石油价格超过了每桶92美元,这是2014年以来的最高水平。
美日(USDJPY)
由于日本央行副行长若田部正美周四表示,在通货膨胀达到央行2%的目标之前,收紧货币政策还为时过早,周五日元进一步下跌,美日上涨至115上方。
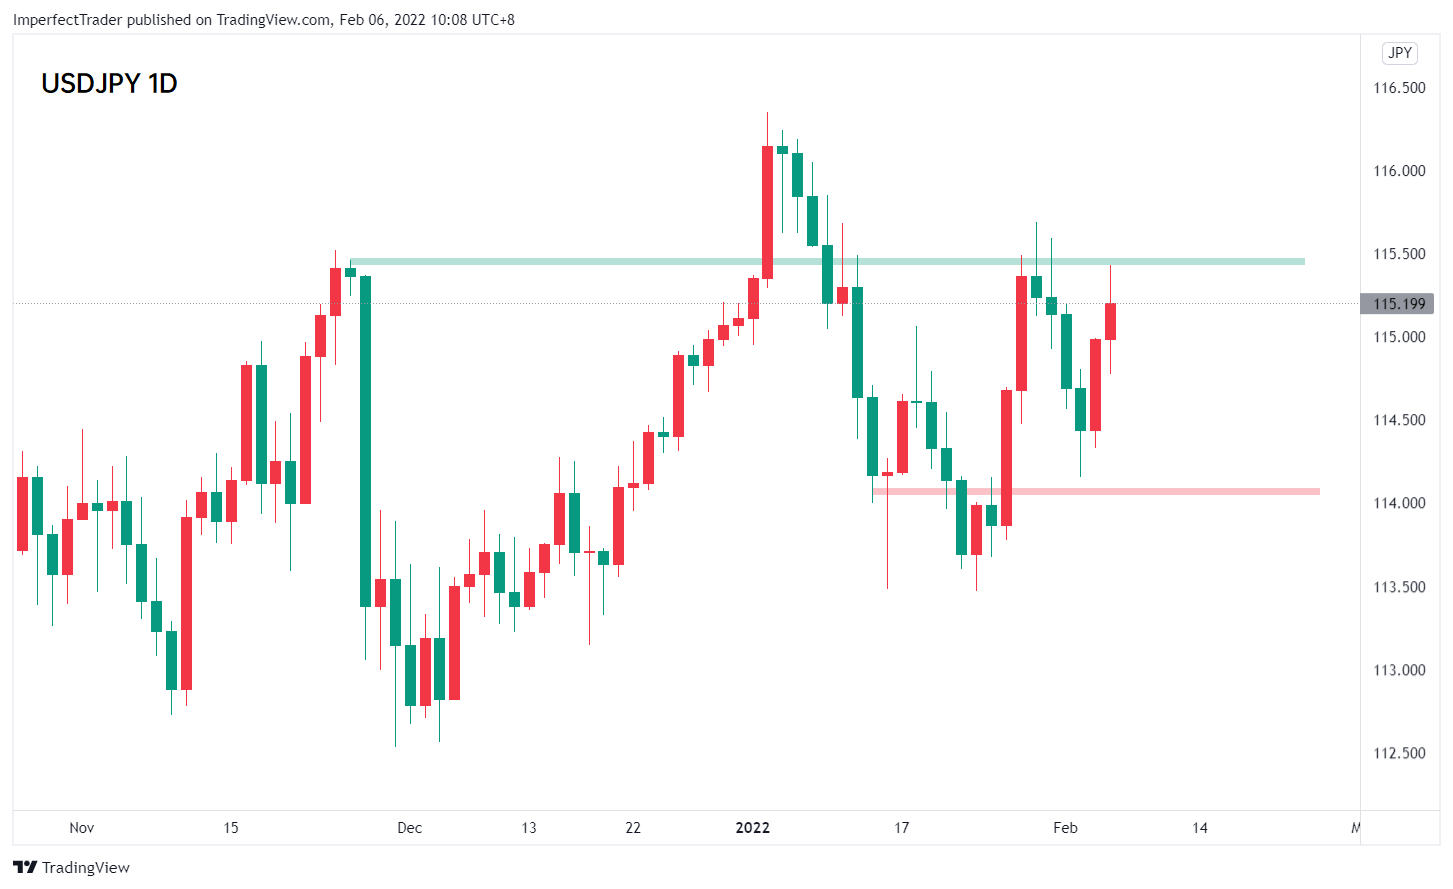
若田部正美称,这样做会削弱经济从疫情中复苏。
他还承认,未来几个月消费者通胀可能会加速至1%左右,而且增速可能超过预期,因为越来越多的公司寻求将上升的成本转嫁给家庭。
与此同时,美元相对疲弱限制了日元的跌幅,因交易员重新评估全球货币政策前景,并缩减对美元过于强硬的押注。
5
加密货币
比特币
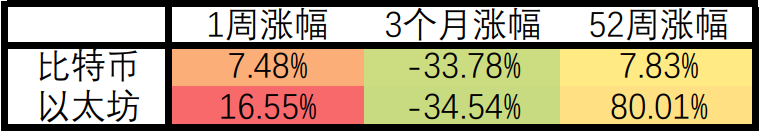
加密货币市场继续动荡。随着投资者在市场上购买风险更高的资产,多数加密货币的价值单周上涨超过两位数,比特币上涨至1月22日以来首次回到40000美元之上。
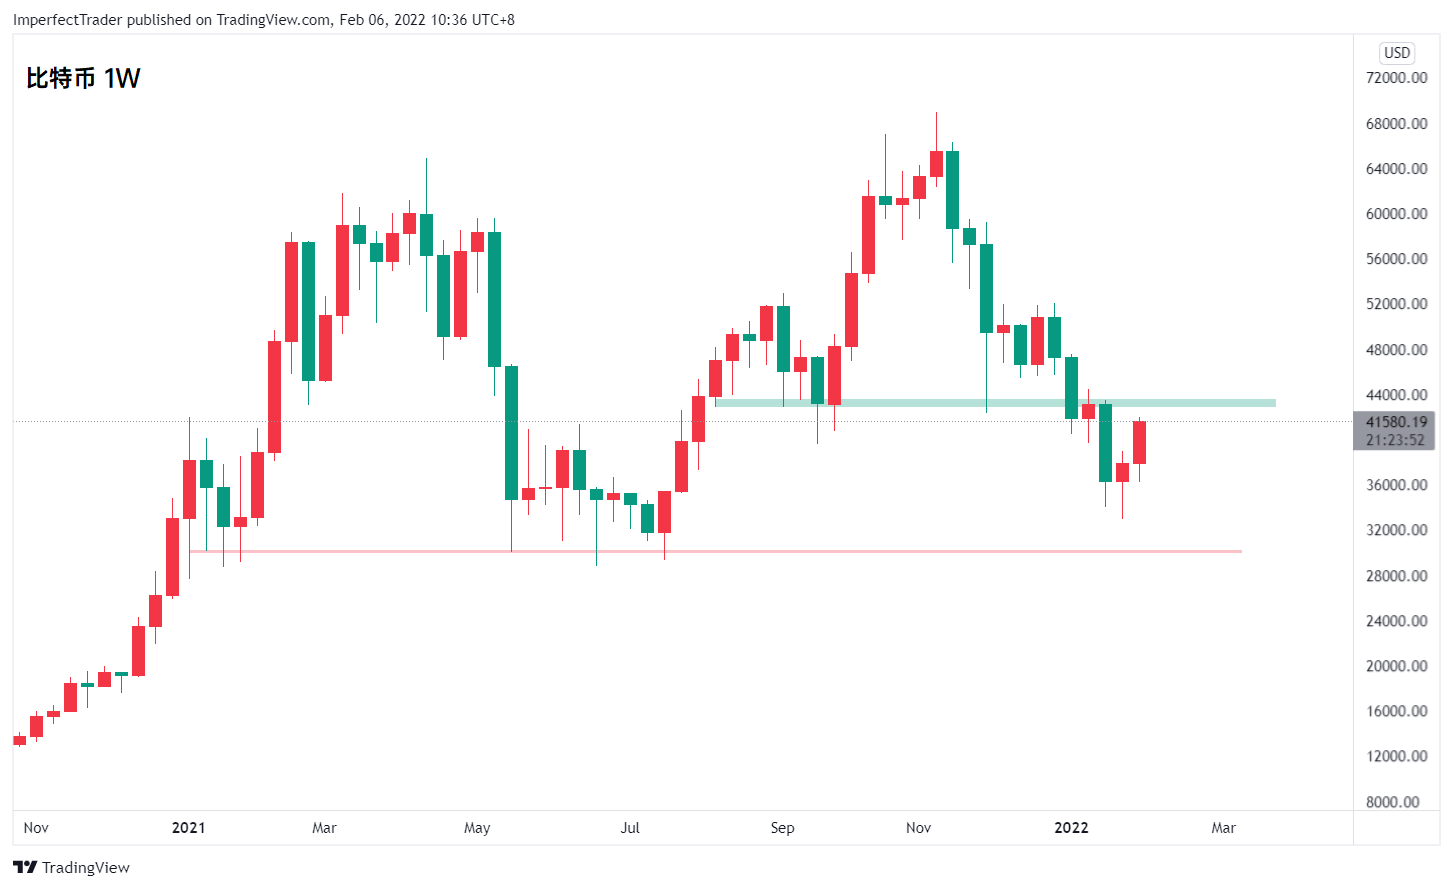
从周线图来看,比特币形成了类头肩形态,44000美元为颈线位,下方强支撑位于30000美元。
以太坊
以太坊在非农数据公布后同样强势上涨,周五单日涨幅超过10%,一周上涨超过15%,并再度回升至3000美元上方。
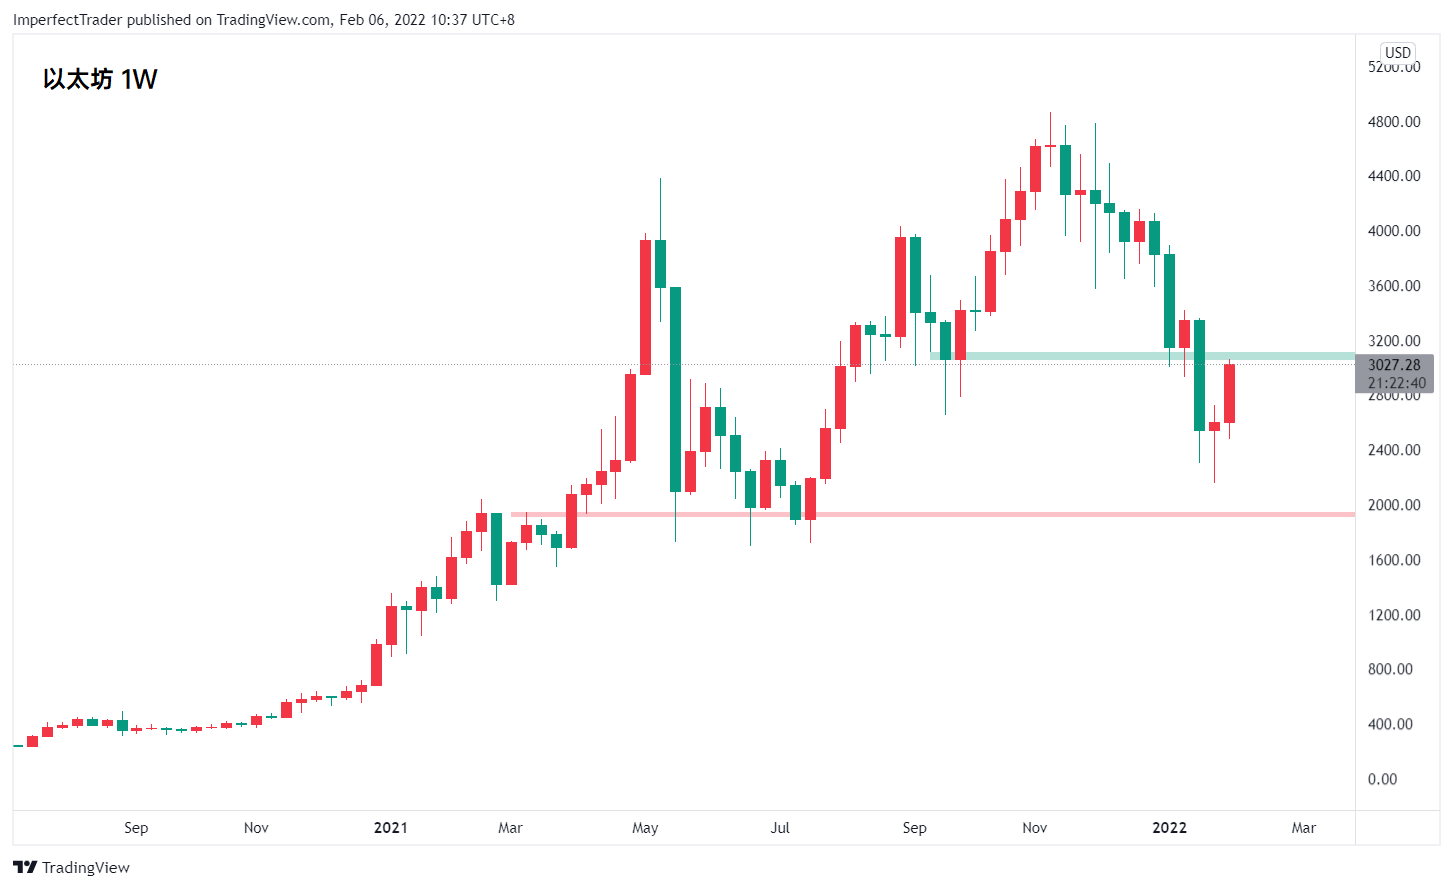
形态方面,以太坊和比特币基本一致,3200美元为短线多方需要克服的重要阻力,该区域也和11月份至1月下跌区间的0.382百分位接近。
Exness集团的业绩财务报告由全球四大审计公司之一德勤提供
更多信息请登录:
www.exness.gold
免责声明:
本资料仅作信息传播之用,不可被解释为包含投资建议或投资推荐,或任何金融品种交易的要约或邀请。信息提供者与Exness均未将您的个人投资目标或财务状况纳入考量,且不对所提供信息的准确性、及时性或完整性作任何保证或承担任何责任,亦不对因所提供的任何信息、预测或其他数据而产生的任何损失提供任何保证或承担任何责任。资料中所提及的意见纯属作者个人观点,不一定代表Exness之立场。过往业绩不能作为未来业绩的担保和预测依据。
风险提示:
投资存在高风险,因此可能不适合所有投资者。投资价值可能增加也可能减少,投资者可能损失其所有投资资金。在任何情况下,本公司对任何个人或实体的、由与投资相关的交易造成的、或因其产生的、或与其关联的全部或部分损失或损害,概不承担任何责任。
면책 조항: 본 게시글에 표현된 견해는 전적으로 작성자의 견해이며 Followme의 공식 입장을 대변하지 않습니다. Followme는 제공된 정보의 정확성, 완전성 또는 신뢰성에 대해 책임을 지지 않으며, 서면으로 명시적으로 언급되지 않는 한 해당 내용을 기반으로 취해진 어떠한 조치에 대해서도 책임을 지지 않습니다.

