


1
各国央行动态
显然,现在大多数央行都想收紧政策。因为事实证明,通胀并不像他们一年前预期的那样“短暂”。美联储向我们展示了形势变化的速度有多快。就最近结束的息会上,美联储公开市场委员会(FOMC)公布1月份利率决议,保持近零利率和减少购债规模不变,同时释放了今年3月的下次会议就可能决定开始加息的强烈信号,并预计3月如期完成Taper。
而在去年9月,负责制定利率的联邦公开市场委员会(FOMC)成员预测,2022年不会加息。
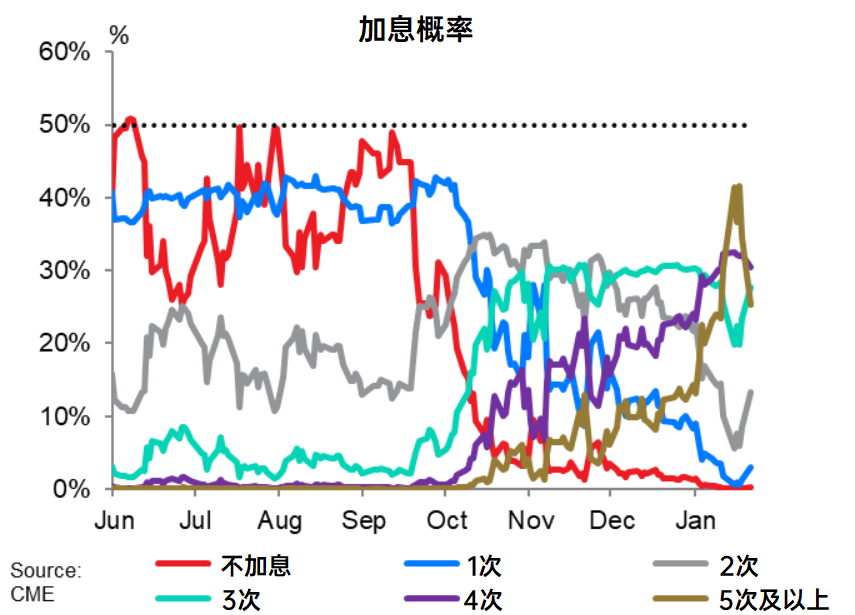
到了去年11月,他们投票决定在6月之前缩减债券购买规模——这意味着在6月之后的某个时候加息。去年12月,他们将缩减购债规模的速度提高了一倍,并预测将加息三次。而现在,大约一个月后,市场预计今年会加息五次。
这张相当复杂的图表给出了市场对2022年各种加息次数的可能性的估计。可以看到,在9月中旬之前,市场假设要么不会加息(红线),要么可能加息一次(蓝线)。然后在9月中旬左右,2(灰色线)开始上升,直到11月初超过了3(绿色线)。1月至今,形势又发生了变化。
本周将有三场央行会议:周二是澳大利亚储备银行(RBA),周四是英国央行(boe)和欧洲央行(ECB)。其中,英格兰银行调整利率的概率较大。
市场预期英国央行将出现一个相对快速的加息周期。在上次会议上,该央行出人意料地小幅加息15个基点,将银行利率从0.10%上调至0.25%。在这次会议上,外界普遍预计英国央行将再加息25个基点。
由于最新的CPI同比上涨5.4%,预计峰值将超过6%,因此,英国方面,可能会继续采取行动。
除外界普遍预期的升息25个基点外,央行的声明可能还会谈及其资产负债表。在"量化宽松"时代进入"量化收紧"之际,资产负债表是所有央行都面临的问题。
货币政策委员会(MPC)可能会讨论如何处理其资产购买工具(APF)中的债券,APF是其在量化宽松计划中购买的债券的存放处。APF去年12月达到了购买目标,此后就停止了购买债券。现在的问题是,如何处理到期的债券?他们会把收益再投资吗?
如果不这样做,就意味着任由它们的资产负债表缩水。因此,预计他们将决定不再对到期债券进行再投资,并将允许APF慢慢消失。不过,这不会对债券市场造成重大冲击,因为今年到期的债券预计仅为390亿英镑,约为APF的4.3%。
相比之下,欧洲央行很可能在今天结束时不会有任何改变。他们有一整套的方案:PEPP(疫情紧急购债计划)、APP(资产购买计划)和TLTROs(定向长期再融资操作)。然而,在这个时候,它们都还不成熟。
PEPP的购买将在3月份结束。
对于APP,管理委员会在其上次会议上决定,第二季度每月购买400亿欧元,第三季度购买300亿欧元,从10月开始每月购买200亿英镑,“只要有必要,就会加强我们政策利率的宽松影响。”净买入将在“欧洲央行开始上调关键利率前不久”结束,无论何时都是这样。
TLTROs不会有任何变化。
目前也没有QT,至少在债券购买计划方面没有。欧洲央行已承诺,至少在2024年底之前,将到期债券全部再投资于PEPP。对于APP来说,“在欧洲央行开始上调关键利率之后的一段时间内”,它将继续对这些资金进行再投资。“延长的一段时间”被认为大约是两年。
这并不意味着欧洲央行被冻结,只是说这次会议不太可能。例如,他们可能会利用3月份PEPP结束的机会宣布一些其他的变化,例如停止贴现TLTRO利率。这将鼓励银行偿还其中一些贷款,自疫情开始以来,这些贷款已增加了1.5万亿欧元。这是QT的一种形式,因为它会导致欧洲央行的资产负债表缩水。(欧洲央行的货币分析师调查显示,市场预计今年将偿还9410亿欧元的TLTRO贷款。)
但即便如此,预计也不会发生什么大事——欧洲央行似乎相信,它对金融状况的影响将是中性的。
欧洲央行总裁拉加德或许还是会说了一些平常的论调,会强调不确定性,特别是与通胀有关的不确定性。在12月的新闻发布会上,“不确定性”一词出现了17次,而在10月的新闻发布会上,“不确定性”一词没有出现。12月的会议纪要也提到了围绕通胀的“异常高的不确定性”。
拉加德和欧洲央行首席经济学家莱恩都试图反驳市场对今年加息的预期。尽管最近他们的反对变得不那么激烈了。例如,莱恩在最近的一次采访中表示,这种情况“非常不可能”发生。这比之前“非常不可能”的声明更温和。
说到不确定性,也包括澳大利亚央行。去年10月,该行表示,可能会在2024年之前保持政策稳定。去年11月,它将这一日期推迟到了“2023年底”。去年12月,它放弃了任何设定日期的尝试,只是说,达到必要的标准“可能需要一些时间”。
但董事会在这次会议上有一个决定要做。他们每周购买40亿澳元的澳大利亚政府债券,并承诺至少到2022年2月中旬。在总计8330亿澳元的未偿政府债券中,它们目前持有约3500亿澳元的澳大利亚政府、州政府和地方政府债券,约占总额的42%。在12月的会议上,他们表示将在这次会议上“考虑根据一些状况决定是否继续债券购买计划”。而加息,仍是不确定性因素。
2
指数
美国市场——
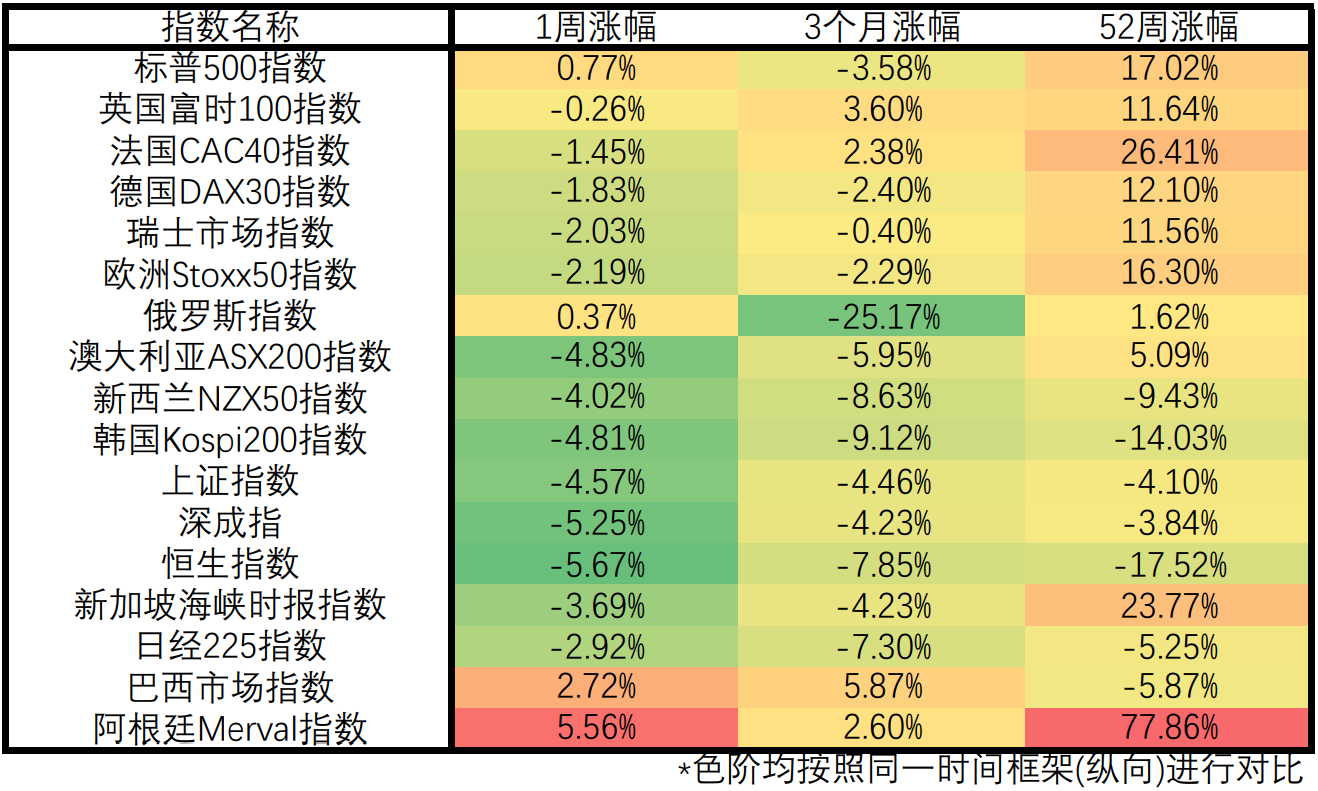
上周,道琼斯指数上涨1.3%,标普500指数上涨0.77%,纳斯达克指数收盘基本持平。
美国股市周五收高,收低早盘跌幅,投资者继续消化企业财报,以及美联储转向更强硬的政策。道琼斯指数收盘涨565点,早盘跌逾300点;标普500指数涨2.4%,纳斯达克指数涨3.1%。
苹果股价上涨近7%,此前该公司公布了创纪录的收入和利润,超过预期,并表示预计供应限制将在3月份的季度得到缓解。Visa股价上涨10.6%,此前该公司公布的利润和销售额超过分析师预期。
欧洲市场——
上周,DAX指数和斯托克600指数均下跌1.8%,这是泛欧指数连续第四周下跌。
欧洲股市上周收低,受美联储加快政策收紧的前景和乌克兰地缘政治紧张局势加剧的压力。大多数板块收盘走低,矿业股领跌,跌幅达3.3%,而零售商在LVMH和H&M公布乐观业绩后收高。
数据方面,法国、西班牙和瑞典的GDP数据好于预期。
周五,富时100指数下跌1.1%,收于7466点,银行类股领跌。英国央行(Bankof England)将于本周召开货币政策会议,鲍里斯约翰逊(BorisJohnson)办公室将于周一发布有关全球疫情的报告。
对东欧紧张局势加剧的担忧,以及美联储(Fed)前瞻性指引的强硬转变,也加剧了股票证券的暴跌。在经济数据方面,2021年最后一个季度,英国关闭的商店数量四年来首次小幅下降,这推动了零售类股票。从一周来看,富时100指数收盘几乎持平,表现优于欧洲同行。
CAC40指数上周五收于6967点,下跌0.8%,在一周的震荡中下跌1.4%,投资者对货币政策加快收紧的前景表现得格外谨慎。法国巴黎银行(ExaneBNP Paribas)将阿尔斯通(Alstom)的股票评级从“强于大盘”下调至“中性”,工业股应声下跌1.6%。
另一方面,LVMH公布了强劲的企业业绩后,股价上涨了3.7%。该奢侈品集团的营业额为642亿欧元,超过了620亿欧元的预期,较2020年增长44%,较2019年增长20%。在数据方面,法国经济第四季度环比增长0.7%,超过0.5%的预期,2021年全年增长7%,为1969年以来的最高水平。
亚洲市场——
由于美联储收紧政策的前景加剧了人们的紧张情绪,上证综指和深成指一周均下跌了约5%,科技股为主的深证指数今年迄今的跌幅扩大至10.3%。
中国人民银行最近下调了几项关键的中短期利率以支持经济增长。
日经225指数上周五上涨2.09%,收于26717点,东证指数上涨1.87%,收于1877点。此前一天,日本科技股加速抛售,将日经指数拉至14个月低点。
在工业、消费和零售企业的引领下,日本市场的所有板块都参与了反弹。值得注意的涨幅包括信越化学(7.62%)、丰田(3.42%)和迅销(3.42%)。与此同时,1月份东京的通胀率有所放缓,低于市场预期,这为日本央行(Bankof Japan)继续实施刺激措施提供了理由。
3
贵金属及能源
CFTC持仓报告
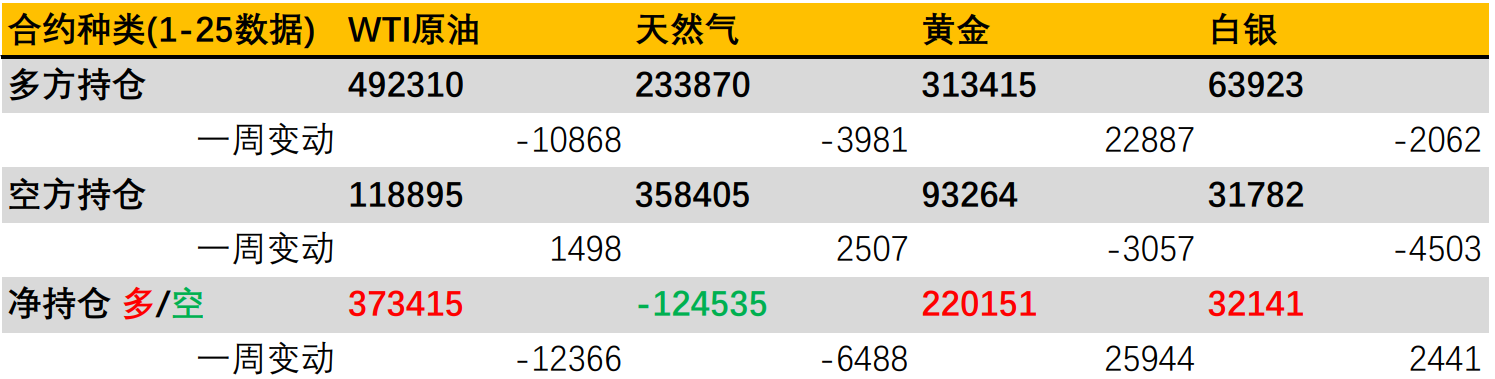
根据美国商品期货交易委员会(CFTC)截至1月25日当周的交易承诺报告,原油期货净多头减少12366份合约,至373415份。投机性多头合约减持10868份,空头合约增持1498份。上周天然气期货净卖空持仓增加6488份,至124535份。
黄金期货净多头增加25944份合约,至220151份。白银期货净多头增加2441份至32141份。
黄金
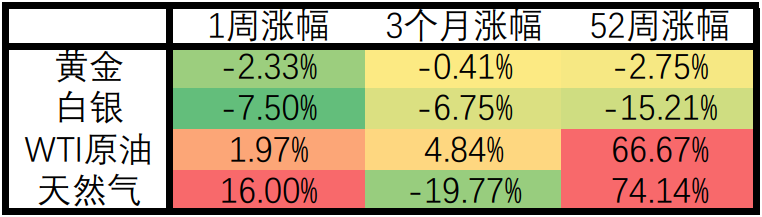
黄金在过去两个交易日下跌近3%后,上周五跌至每盎司1800美元以下,在美联储发布强硬的最新消息后,美元和美国国债收益率大幅上涨。
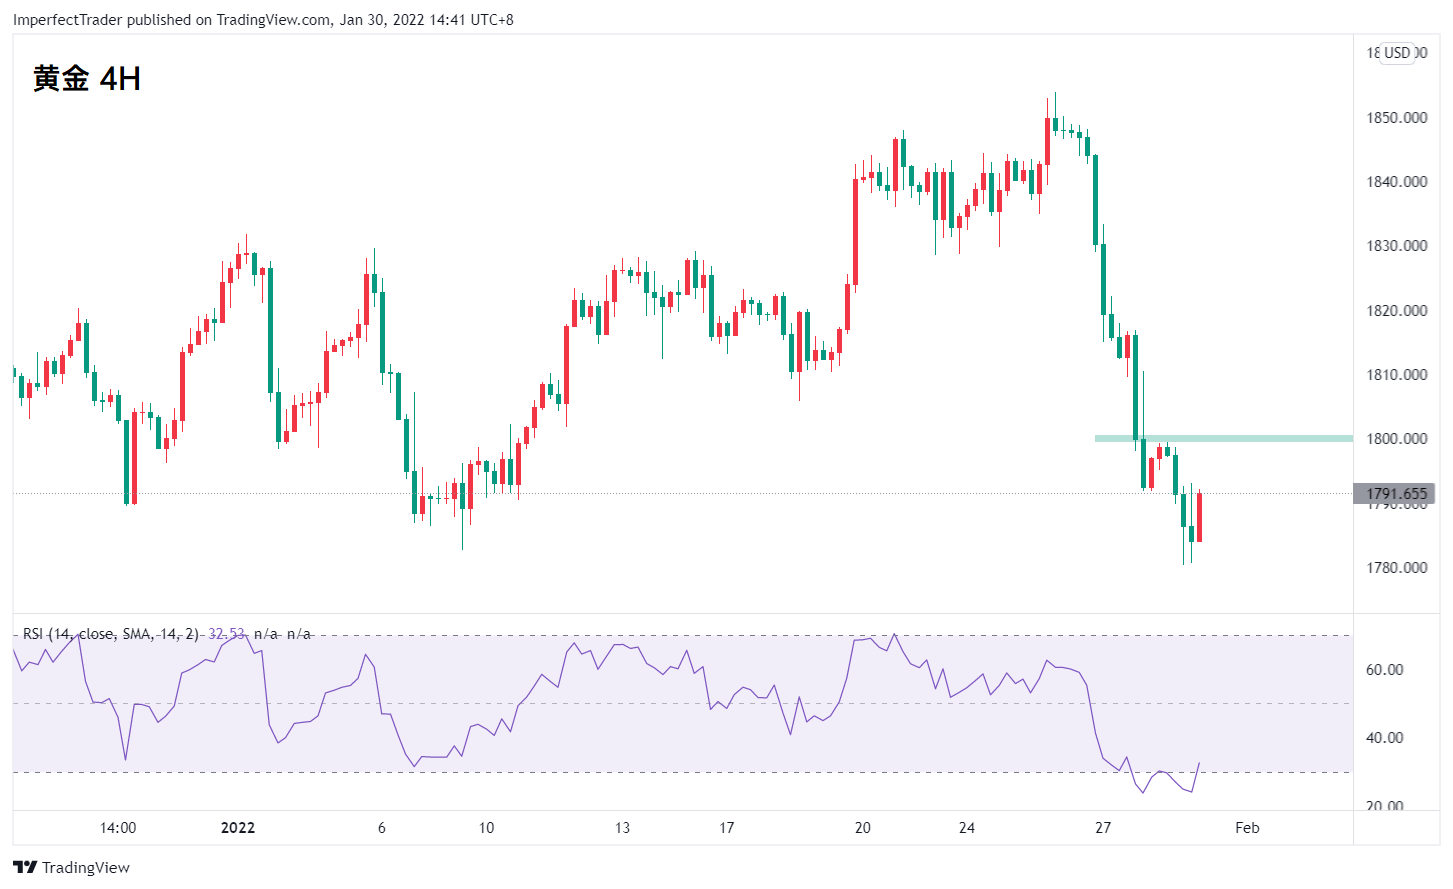
美联储周三表示,它可能会在3月份加息,并在不久后开始缩减资产负债表,投资者正在消化今年多达5次加息的预期。此后,美元汇率飙升至2020年7月以来的高点,而在美联储发布最新数据后,10年期美国国债收益率反弹至1.8%以上。
周五晚间,在美国12月核心个人消费支出通胀、12月个人收入和支出以及第四季度就业成本数据都公布后,黄金价格出现明显波动,但收盘前反弹力度有限。黄金价格上周收盘下跌超过2%,几乎抹去了过去两周的涨幅。
原油
WTI原油和RBOB汽油价格周五创下7年多来新高。对全球供应紧张的担忧周五推高了原油价格。此外,地缘政治风险加剧也在支撑原油价格,若俄罗斯和乌克兰局势升级,其原油出口将受到干扰。在美元指数攀升至一年半以来的新高后,原油价格涨幅受到一定限制。
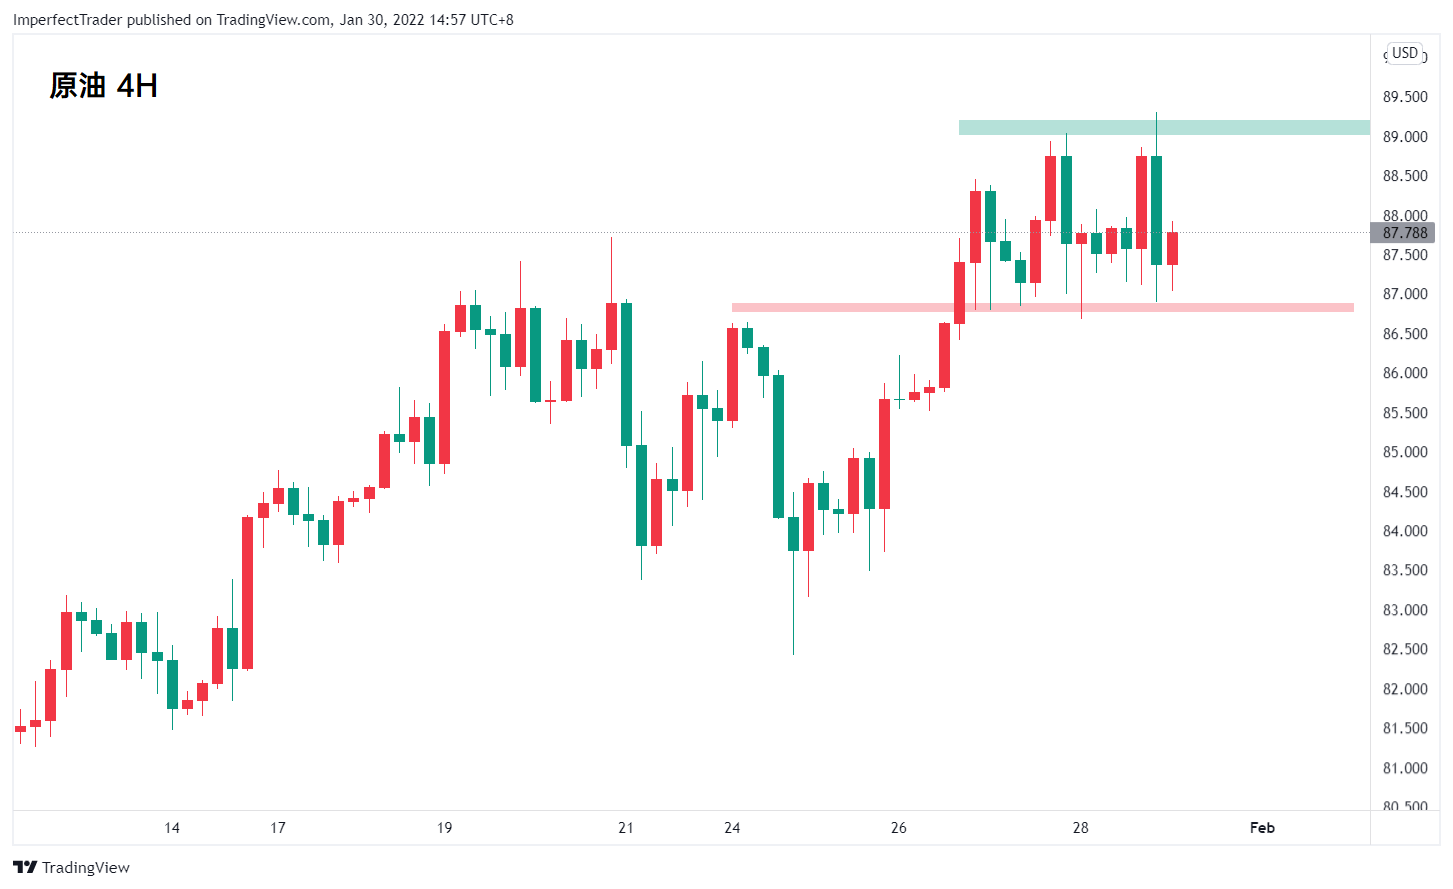
雪佛龙首席执行官周五表示,由于地缘政治风险和“艰难”供应冲击全球原油市场,原油价格可能在几个月内达到每桶100美元。
上周五公布的全球经济数据主要对能源需求和原油价格不利。美国12月个人支出下降0.6%,与预期相符,为10个月来最大降幅。此外,美国密歇根大学1月消费者信心指数意外下修1.6至10年低点67.2,低于预期不变的68.8。此外,德国第四季度国内生产总值(GDP)季度环比下降0.7%,年率上升1.4%,低于预期的0.3%和1.8%。最后,欧元区1月经济信心指数下跌1.1,至112.7,为9个月以来的最低点,低于预期的114.5。
对omicron变种扩散的担忧减少,可能会取消旅行限制,这对燃料需求和原油价格都是积极的。周四,美国新冠肺炎7天平均感染人数降至585354人,为三周以来的最低水平。
作为全球第三大原油消费国,印度原油消费的反弹对油价有利。印度石油部的数据显示,印度12月石油产品消费量同比增长0.4%,至1830万公吨,为9个月来的最高水平。
全球油轮储存量的增加对原油价格不利。Vortexa周一表示,截至1月21日的一周内,至少7天未动的油轮上储存的原油同比增长14%,至1.0631亿桶。
周三的EIA每周报告显示,截至1月21日,美国原油库存比5年季节性平均水平低7.9%,截至1月21日当周,美国原油日产量下降0.9%至1160万桶,比2020年2月创纪录的1310万桶/日低150万桶(-11.5%)。
贝克休斯周五报告称,截至1月28日当周,美国活跃的石油钻机数量增加了4台,达到近2年来的最高水平,为495台。美国活跃石油钻井平台数量已从2022年8月至2022年15年低点172座大幅上升,表明美国原油产能增加。
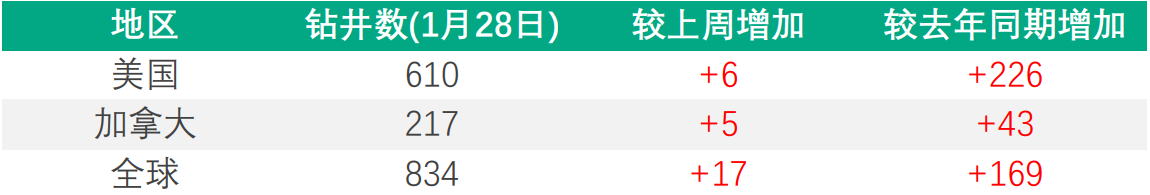
注:贝克休斯的钻机数量是钻井行业及其供应商的重要商业晴雨表。当钻机处于活动状态时,它们会消耗石油服务行业生产的产品和服务。活跃钻机数量是衡量钻井、完井、生产和加工油气产品需求的主要指标。
4
货币对
欧美(EURUSD)
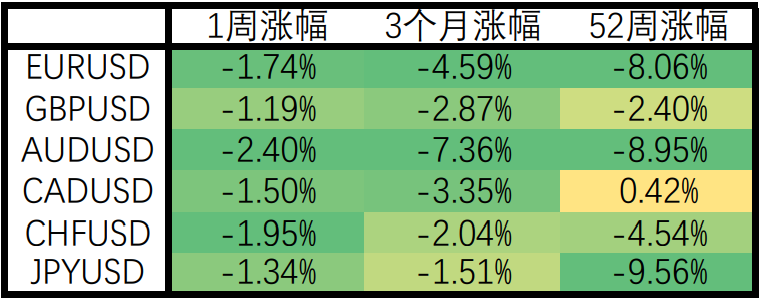
欧元上周大幅下跌,进一步贬值至接近1.11,这是自2020年6月以来的最低水平。
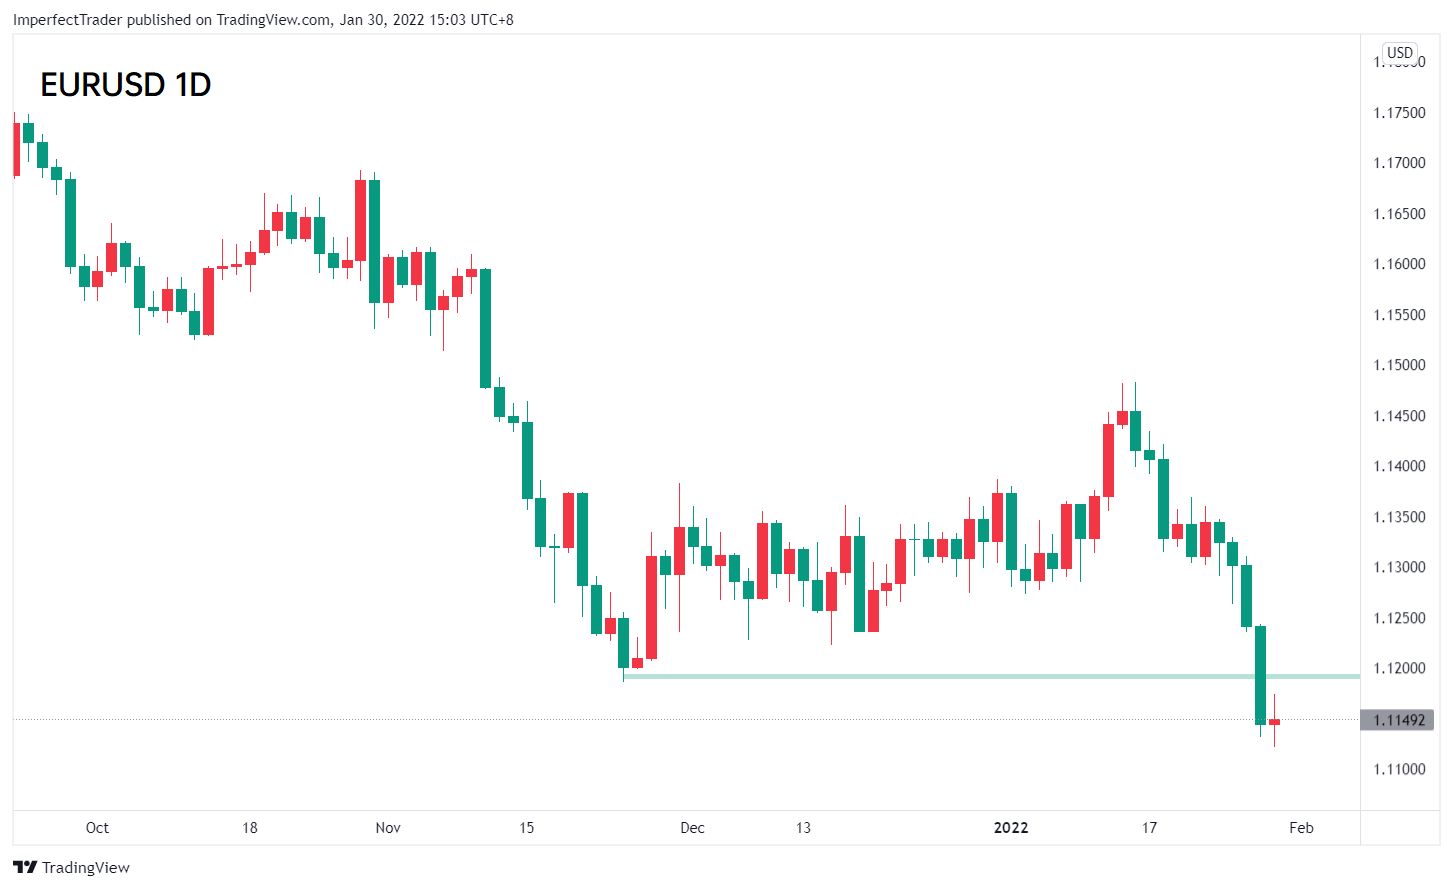
此前,美联储暗示将在3月启动政策收紧进程,而美联储主席鲍威尔(JeromePowell)表示,“有相当大的加息空间”,投资者纷纷买入美元。
上周,由于数据显示1月份欧元区经济增长急剧放缓,以及对乌克兰可能发生军事冲突的担忧令欧元承压。在其他方面,欧元区货币市场预期欧洲央行将在年底前两次加息10个基点。
与此同时,德国经济顾问周五在一份声明中呼吁欧洲央行(ECB)采取行动,以欧元计价的通胀持续存在,同时指出目前还没有升息的理由。
镑美(GBPUSD)
1月第四周,英美汇率跌破一度跌破1.34,周五仍维持弱势震荡,徘徊在去年12月底以来的最低水平。
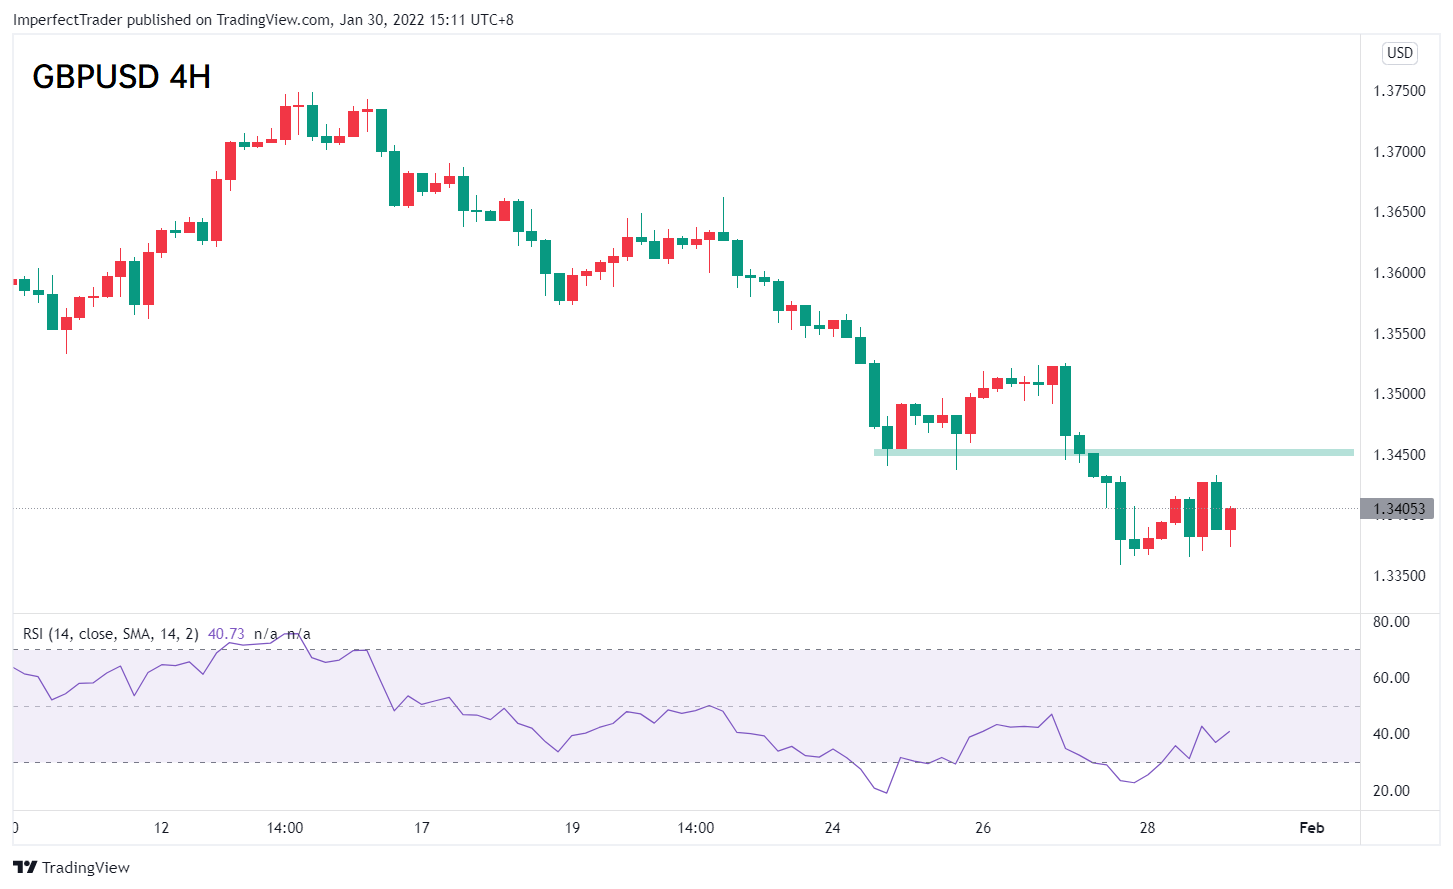
美联储宣布3月份加息以抗击通胀后,投资者转向美元。与此同时,西方领导人和俄罗斯在乌克兰问题上的地缘政治紧张局势继续影响着人们的情绪。
英国首相鲍里斯·约翰逊(BorisJohnson)正在为2020年封锁期间对唐宁街(DowningStreet)政党的调查结果做准备,英国的政治不确定性也在不断上升。
在其他方面,市场认为英国央行2月再次升息的可能性很高,上周数据显示英国消费者物价指数升至近30年高位。
澳美(AUDUSD)
澳美周五跌破0.70,接近去年12月初的低点,市场将焦点转向定于本周举行的澳洲央行政策会议,以寻找强硬倾向的迹象。
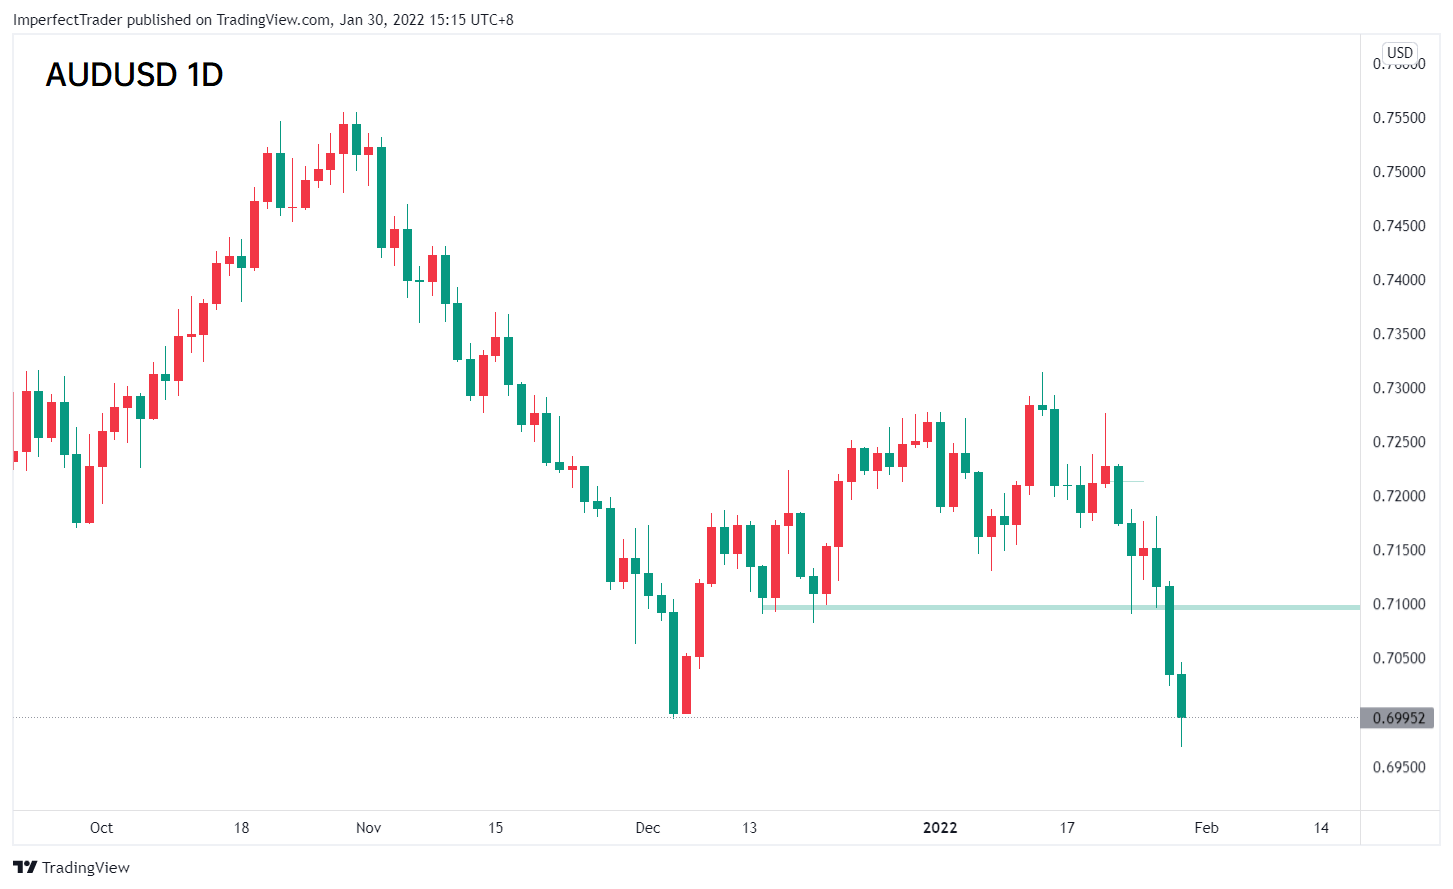
在澳大利亚2021年第四季度核心通胀率加速至2.6%,高于预期的2.3%,且处于央行2-3%目标区间的中间位置后,投资者对澳大利亚早些时候加息的前景进行了权衡。
最新的通胀数据挑战了澳大利亚央行的立场,因为它一再坚称,在2023年之前,或者在通胀持续推高至2-3%的目标区间之前,澳大利亚不太可能上调国内利率。
与此同时,在美联储暗示可能在3月加息并在不久后开始缩减资产负债表后,美元走强和避险情绪令澳元承受巨大压力。
美加(USDCAD)
在美元走强的情况下,美加汇率上涨至接近1.28左右。
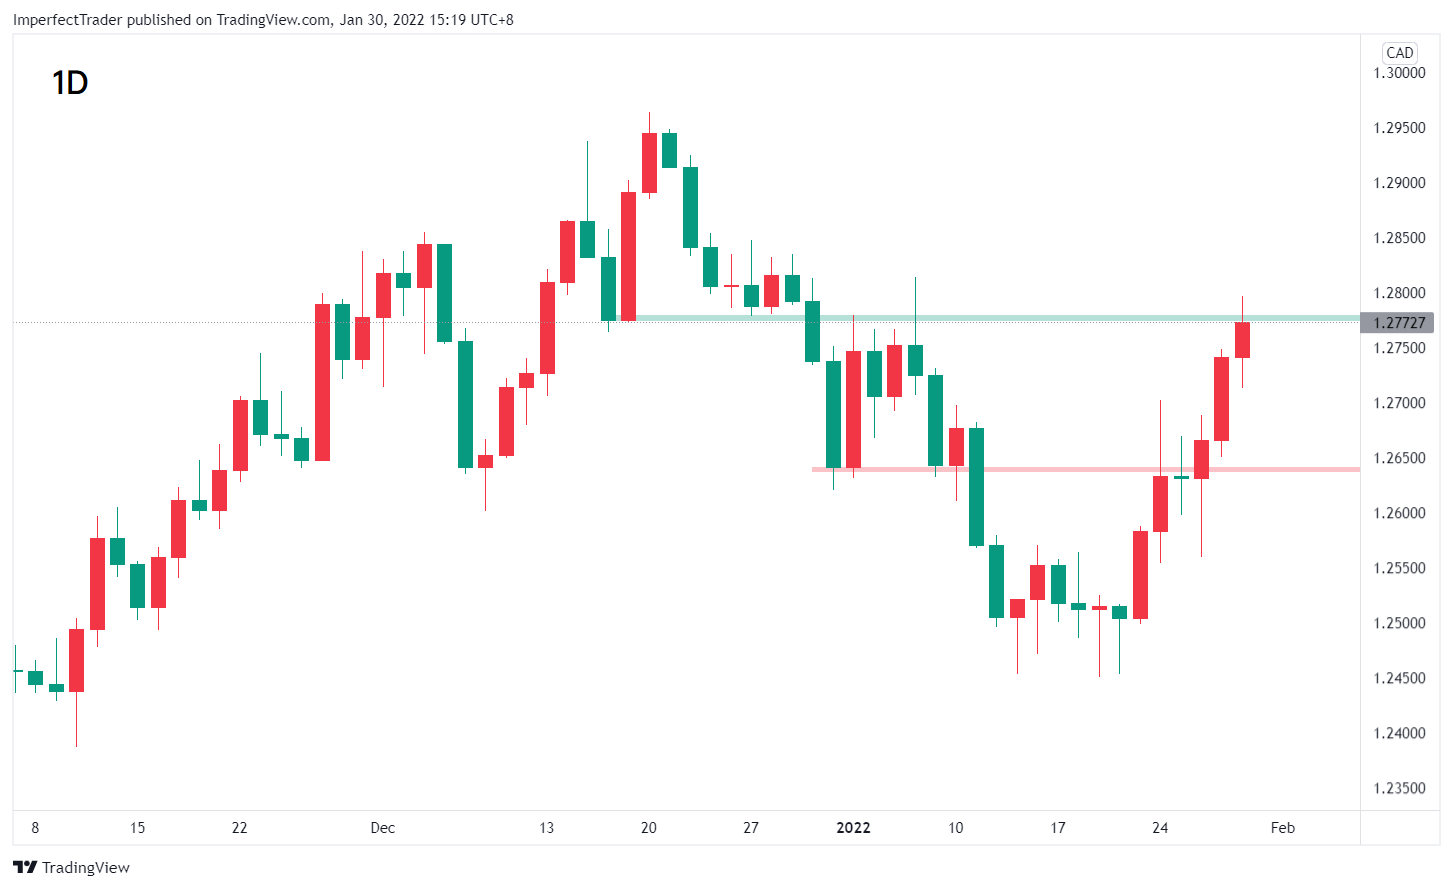
此前美国第四季度GDP增长强于预期,强化了美联储更强硬的立场。
另外,加拿大央行在2022年的首次会议上保持利率稳定,这让一些投资者失望,但暗示很快就会加息,可能定于3月2日的下次会议。
美日(USDJPY)
上周五,美日上涨超过115.00,并创下10月份以来的最大单周跌幅。美联储(fed)周三表示,可能会在3月份加息,并在不久后开始缩减资产负债表后,美元兑主要货币出现反弹。
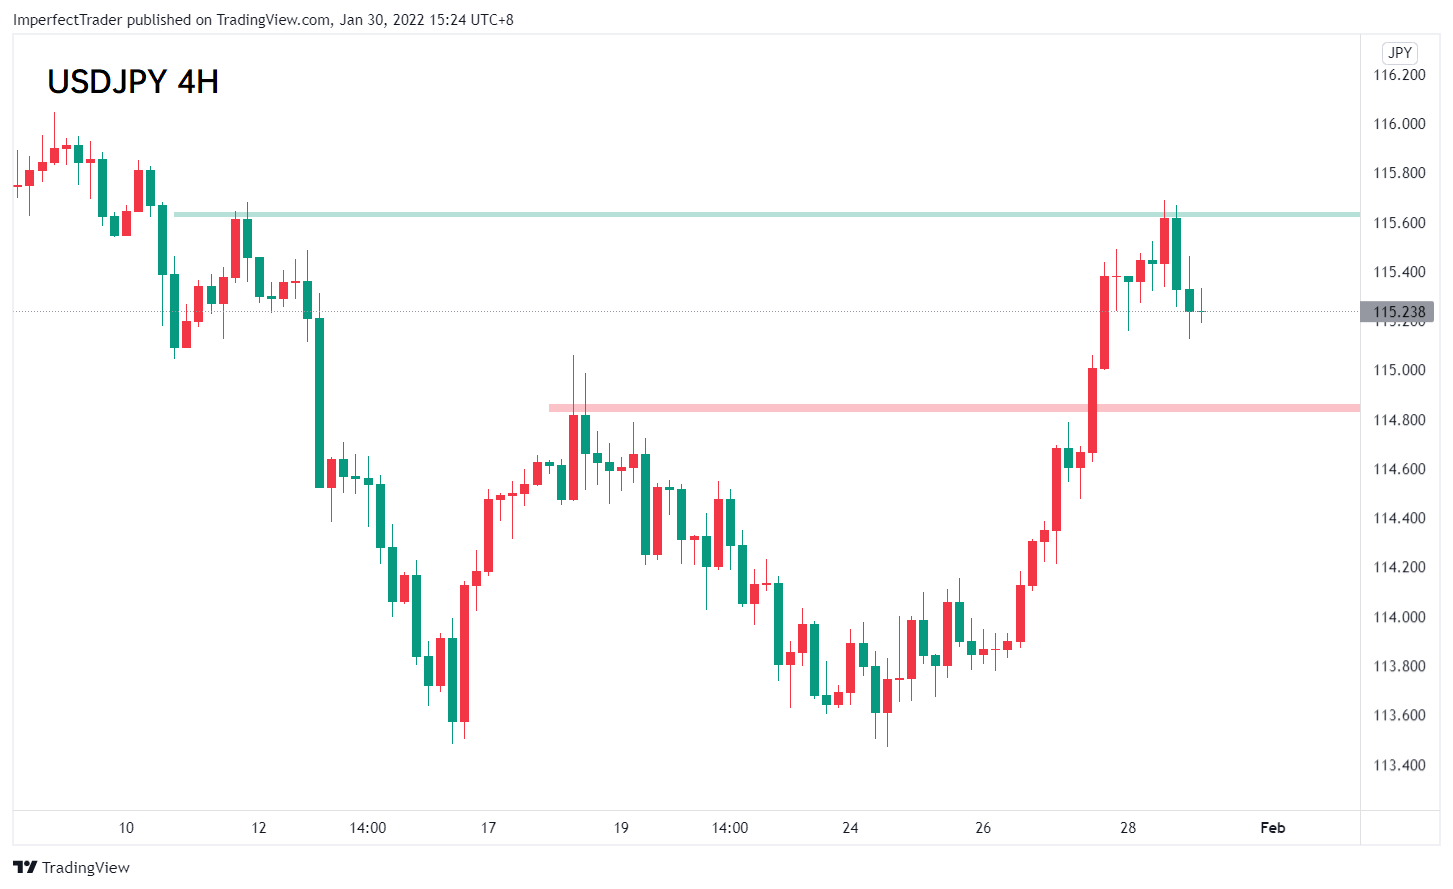
去年年底,日元承受了巨大压力,原因是主要经济体暗示准备实现货币政策正常化,同时日本央行(Bankof Japan)誓言将维持超宽松的货币政策,以实现央行2%的物价稳定目标。
与此同时,日本央行在最新的季度展望报告中指出,通胀压力正在扩大,预计截至2023年3月的财政年度核心消费价格将达到1.1%,并警告称,如果原材料成本继续飙升,通胀可能会以比预期更快的速度加速。
5
加密货币
比特币
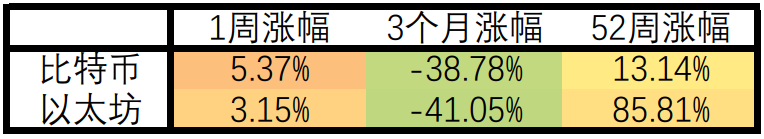
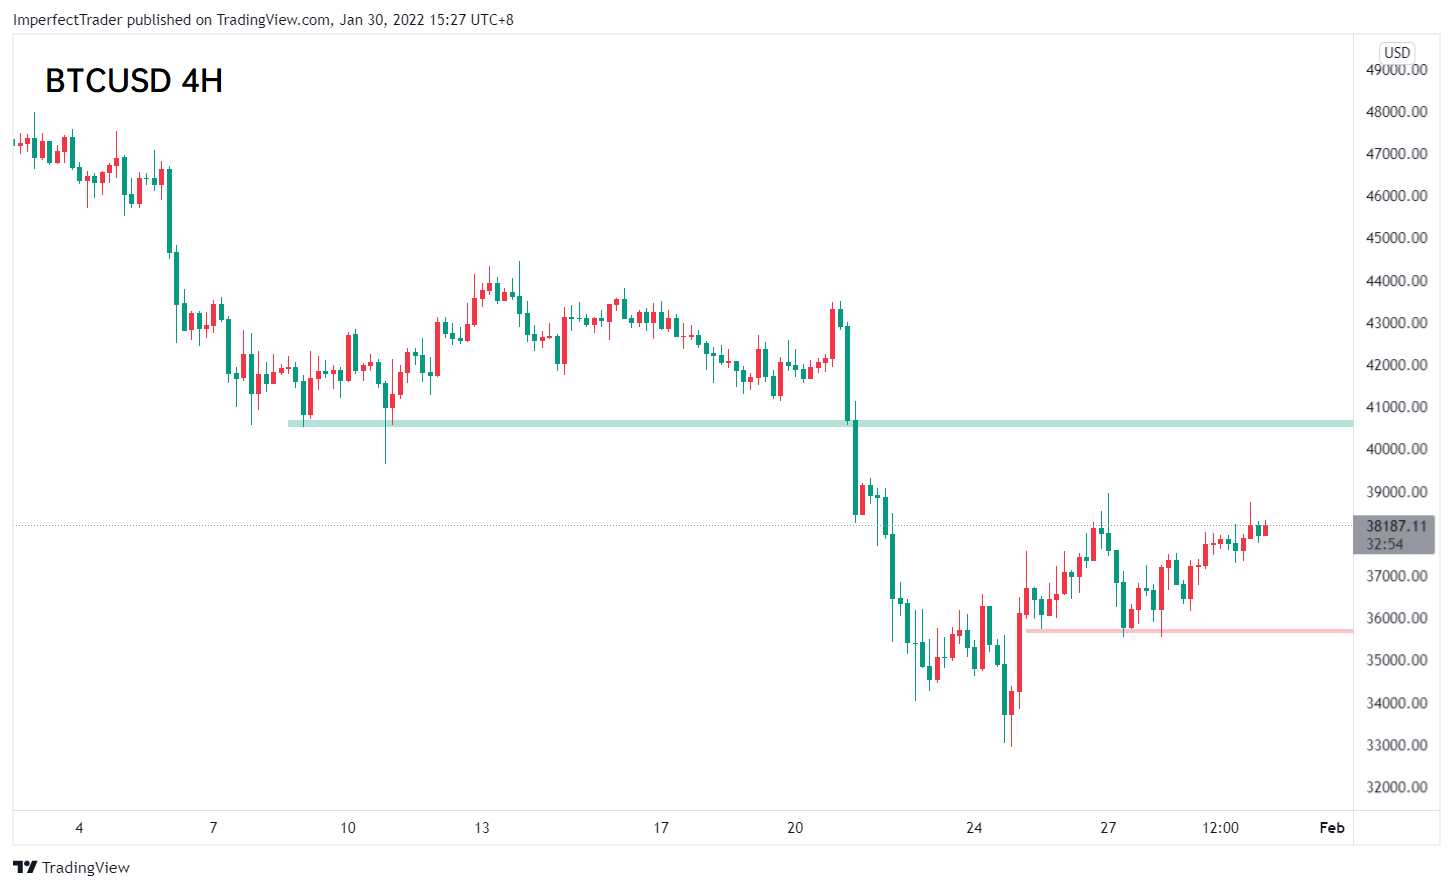
上周,比特币触底企稳,多数交易时间段维持在35000美元上方,但总体仍旧呈现弱势震荡。
在萨尔瓦多接受比特币作为法定货币之后,国际货币基金组织(IMF)曾针对该决定提出过几项建议。
在最近的一份新闻稿中,国际货币基金组织表示,萨尔瓦多应该谨慎对待其在做出政策决定时成立的1.5亿美元信托基金。
然而,值得注意的是,评级机构穆迪(仅在前段时间才提高了萨尔瓦多的风险状况。
以太坊
以太坊上周一度下跌至2200美元下方,周三一度强势反弹至2700美元上方,总体依旧维持弱势震荡。
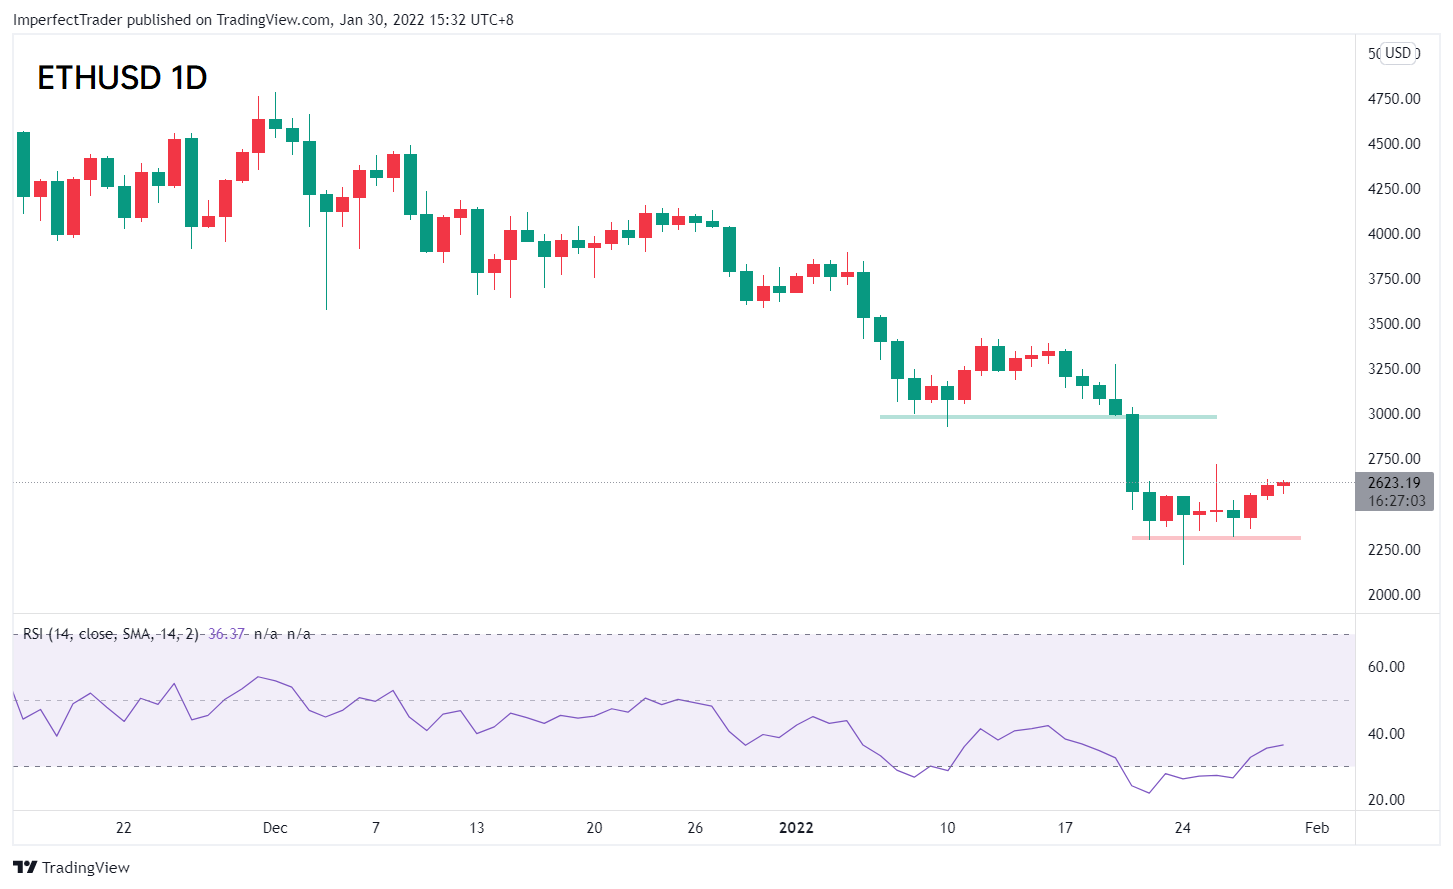
日线图中,RSI指标出现明显超卖,而短期反弹力度相对有限,上方3000美元为中线强阻力。
Exness集团的业绩财务报告由全球四大审计公司之一德勤提供
更多信息请登录:
www.exness.gold
免责声明:
本资料仅作信息传播之用,不可被解释为包含投资建议或投资推荐,或任何金融品种交易的要约或邀请。信息提供者与Exness均未将您的个人投资目标或财务状况纳入考量,且不对所提供信息的准确性、及时性或完整性作任何保证或承担任何责任,亦不对因所提供的任何信息、预测或其他数据而产生的任何损失提供任何保证或承担任何责任。资料中所提及的意见纯属作者个人观点,不一定代表Exness之立场。过往业绩不能作为未来业绩的担保和预测依据。
风险提示:
投资存在高风险,因此可能不适合所有投资者。投资价值可能增加也可能减少,投资者可能损失其所有投资资金。在任何情况下,本公司对任何个人或实体的、由与投资相关的交易造成的、或因其产生的、或与其关联的全部或部分损失或损害,概不承担任何责任。
면책 조항: 본 게시글에 표현된 견해는 전적으로 작성자의 견해이며 Followme의 공식 입장을 대변하지 않습니다. Followme는 제공된 정보의 정확성, 완전성 또는 신뢰성에 대해 책임을 지지 않으며, 서면으로 명시적으로 언급되지 않는 한 해당 내용을 기반으로 취해진 어떠한 조치에 대해서도 책임을 지지 않습니다.

