


· Views 389
美银美林发表报告表示,尽管2016年末季煤价上升,发改委仍对2017年煤电标杆上网电价不作调整,或于下一次才调整。虽然这符合该行预期,但基于发改委希望维持国内动力煤价格于每吨530元人民币或以上,认为对电企利润及股息率的影响显著。
根据发改委的意见,最好不要调整基准燃煤电价,而是降低整体发电成本,促进燃煤电力行业的供应侧改革。发改委目的是降低商业及工业用户的电力消耗成本。
该行估计,内地电力股2017-18年股息收益率将跌至0%-5.3%(原预期3.8%-8.1%)。该行表示,由于预期电企2016-18年盈利急跌,加上电力市场改革,假设2019年电价未能上调6%,电企追求稳定派息比率,而非维持平稳的绝对派息额,用以预留更多现金以发展项目,因此,预计电企股息率将相应下降。
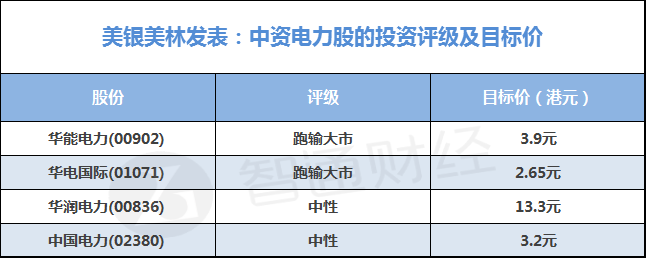
该行对电企2016年每股盈测较市场预期低15%-53%,2017每股盈测亦低于市场26%-77%,由于中国电力(02380) 业务倾向水电及大规模热能输出,重申“中性”评级,目标价3.2港元。
该行维持华能国电(00902) 及华电国际(5.030, 0.03, 0.60%)(01071) 评级“跑输大市”,目标价分别为3.9港元及2.65港元。
美银美林更新了中资电力股的投资评级及目标价:
(来源:智通财经网)
면책 조항: 본 게시글에 표현된 견해는 전적으로 작성자의 견해이며 Followme의 공식 입장을 대변하지 않습니다. Followme는 제공된 정보의 정확성, 완전성 또는 신뢰성에 대해 책임을 지지 않으며, 서면으로 명시적으로 언급되지 않는 한 해당 내용을 기반으로 취해진 어떠한 조치에 대해서도 책임을 지지 않습니다.
이 글이 마음에 드시나요? 작성자에게 팁을 보내 감사의 마음을 전하세요.

